

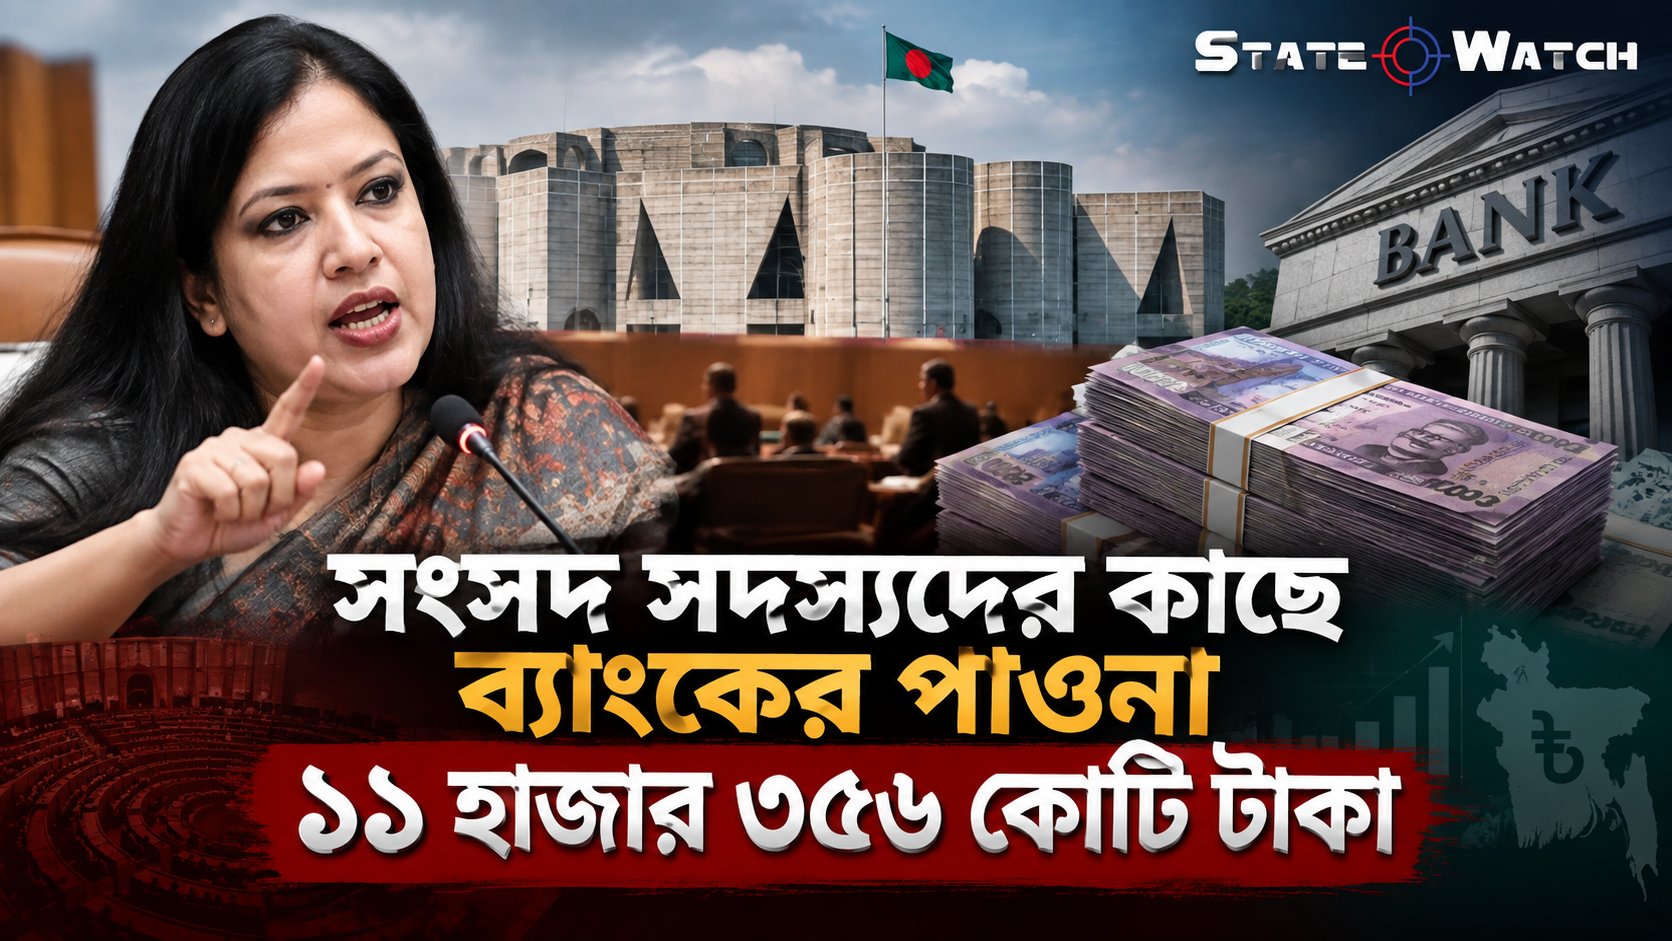
 বাংলাদেশের ব্যাংক খাতে ঋণখেলাপি, অনিয়ম এবং অর্থনৈতিক সংকট নিয়ে আলোচনা নতুন নয়। বছরের পর বছর ধরে এসব বিষয় নিয়ে কথা হচ্ছে সংসদে, সংবাদমাধ্যমে এবং জনপরিসরে। কিন্তু সেই আলোচনার কেন্দ্রে যখন দেশের আইনপ্রণেতাদের নিজেদের ব্যাংকঋণের প্রসঙ্গ উঠে আসে, তখন বিষয়টি আর কেবল অর্থনীতির পরিসরে সীমাবদ্ধ থাকে না। এর সঙ্গে যুক্ত হয় রাজনৈতিক জবাবদিহি, নৈতিকতা, ক্ষমতার প্রভাব এবং সাধারণ মানুষের আস্থার প্রশ্ন। বর্তমান সংসদ সদস্যদের কাছে দেশের ব্যাংকগুলোর ১১ হাজার ৩৫৬ কোটি টাকা পাওনা রয়েছে—স্বতন্ত্র সংসদ সদস্য রুমিন ফারহানার সংসদীয় বক্তব্যকে কেন্দ্র করে সম্প্রতি এমন একটি তথ্য নতুন করে আলোচনায় এসেছে। এই অঙ্ক দেশের ব্যাংক খাত এবং রাজনৈতিক নেতৃত্বের সম্পর্ক নিয়ে গুরুত্বপূর্ণ প্রশ্ন সামনে এনেছে।
আরটিভি অনলাইনের প্রতিবেদনে বলা হয়েছে, গত ১৮ জুন জাতীয় সংসদে বাজেটের ওপর সাধারণ আলোচনায় অংশ নিয়ে ব্যাংক ও আর্থিক খাতের অনিয়ম, ঋণখেলাপি এবং সংস্কার নিয়ে কথা বলার সময় রুমিন ফারহানা এ তথ্য তুলে ধরেন। তাঁর বক্তব্যে বর্তমান সংসদ সদস্যদের কাছে ব্যাংকের বিপুল পাওনা থাকার বিষয়টি সামনে আসে। তিনি বলেন, আইনপ্রণেতা হিসেবে দায়িত্ব পালন করা বর্তমান সংসদ সদস্যদের কাছেই যখন ব্যাংকের এত বড় অঙ্কের অর্থ পাওনা রয়েছে, তখন দেশের ব্যাংক খাতের সার্বিক পরিস্থিতি নিয়ে প্রশ্ন ওঠা স্বাভাবিক।
একটি দেশের অর্থনৈতিক ব্যবস্থায় ব্যাংক শুধু টাকা জমা রাখা বা ঋণ দেওয়ার প্রতিষ্ঠান নয়। ব্যবসা-বাণিজ্য, শিল্প, কৃষি, কর্মসংস্থান, বিনিয়োগ এবং মানুষের দৈনন্দিন আর্থিক কর্মকাণ্ডের সঙ্গে ব্যাংকিং ব্যবস্থা সরাসরি যুক্ত। মানুষ ব্যাংকে টাকা রাখে নিরাপত্তার আশায়। উদ্যোক্তারা ঋণ নেন ব্যবসা সম্প্রসারণের জন্য। কৃষক, ক্ষুদ্র ব্যবসায়ী এবং সাধারণ মানুষও বিভিন্ন প্রয়োজনে ব্যাংকিং সেবার ওপর নির্ভর করেন। ফলে ব্যাংকের অর্থ যখন অনিয়মিত ঋণ, খেলাপি ঋণ কিংবা অনাদায়ী পাওনার কারণে আটকে যায়, তখন তার প্রভাব কেবল ব্যাংকের হিসাবের খাতায় থাকে না; তা বৃহত্তর অর্থনীতিতেও ছড়িয়ে পড়তে পারে।
এই বাস্তবতায় সংসদ সদস্যদের কাছে ব্যাংকের ১১ হাজার ৩৫৬ কোটি টাকা পাওনা থাকার তথ্যটি তাৎপর্যপূর্ণ। তবে এখানে একটি বিষয় স্পষ্ট করা জরুরি—প্রতিবেদনে উল্লিখিত অঙ্কটি সংসদে দেওয়া বক্তব্যের ভিত্তিতে এসেছে। এটি বর্তমান সংসদ সদস্যদের মোট ব্যাংকঋণ, নাকি খেলাপি ঋণ, নাকি ব্যাংকের মোট পাওনা—এই শ্রেণিবিন্যাসের বিস্তারিত তথ্য প্রতিবেদনে উল্লেখ নেই। তাই এই অর্থের প্রকৃতি, কতজন সংসদ সদস্যের কাছে পাওনা, কতটা নিয়মিত ঋণ এবং কতটা খেলাপি—এসব প্রশ্নের উত্তর পেতে আরও বিস্তারিত ও নির্ভরযোগ্য তথ্য প্রয়োজন। একইভাবে, এই অঙ্কের সবটাই যে অনিয়মের মাধ্যমে নেওয়া হয়েছে, এমন সিদ্ধান্তেও পৌঁছানো যায় না। ঋণ থাকা এবং ঋণখেলাপি হওয়া এক বিষয় নয়।
কিন্তু এই পার্থক্য সত্ত্বেও আলোচনার গুরুত্ব কমে না। কারণ সংসদ সদস্যরা শুধু ব্যক্তিগত নাগরিক নন; তাঁরা জনগণের নির্বাচিত প্রতিনিধি এবং রাষ্ট্র পরিচালনার গুরুত্বপূর্ণ অংশ। দেশের আইন প্রণয়ন, বাজেট অনুমোদন, অর্থনৈতিক নীতি নির্ধারণ এবং বিভিন্ন প্রতিষ্ঠানের জবাবদিহি নিশ্চিত করার ক্ষেত্রে তাঁদের ভূমিকা রয়েছে। তাই তাঁদের নিজেদের আর্থিক আচরণ ও ব্যাংকঋণের বিষয়টি স্বাভাবিকভাবেই জনস্বার্থের সঙ্গে যুক্ত হয়ে যায়।
একজন সাধারণ মানুষ ব্যাংক থেকে ঋণ নেওয়ার পর কিস্তি পরিশোধে ব্যর্থ হলে নানা ধরনের চাপের মুখে পড়েন। ব্যাংক ঋণ আদায়ের জন্য নিয়ম মেনে ব্যবস্থা নিতে পারে। অনেক সময় জামানত, আইনি নোটিশ কিংবা আদালতের প্রক্রিয়ার মধ্য দিয়ে ঋণ আদায়ের চেষ্টা করা হয়। ক্ষুদ্র উদ্যোক্তা বা সাধারণ ঋণগ্রহীতার ক্ষেত্রে ঋণ পরিশোধের ব্যর্থতা তাঁর ব্যবসা, সম্পদ এবং সামাজিক অবস্থানের ওপর বড় প্রভাব ফেলতে পারে। অন্যদিকে ক্ষমতাবান ব্যক্তিদের ঋণ আদায়ে কোনো ধরনের শিথিলতা, বিলম্ব বা বিশেষ সুবিধা দেওয়া হচ্ছে কি না, সেই প্রশ্ন উঠলে তা পুরো ব্যাংকিং ব্যবস্থার প্রতি আস্থাকে দুর্বল করে।
রুমিন ফারহানার বক্তব্যে মূলত এই জায়গাটিই গুরুত্বপূর্ণ হয়ে ওঠে। তিনি ব্যাংক ও আর্থিক খাতের অনিয়ম এবং বিপুল পরিমাণ ঋণখেলাপির কারণে খাতটির দীর্ঘদিনের সংকটের কথা উল্লেখ করেছেন। তাঁর বক্তব্য অনুযায়ী, এ পরিস্থিতি থেকে উত্তরণের জন্য প্রয়োজন কার্যকর সংস্কার ও জবাবদিহি। অর্থাৎ সমস্যাটিকে কেবল ঋণখেলাপির সংখ্যা বা অর্থের পরিমাণ দিয়ে দেখলে হবে না; এর সঙ্গে যুক্ত প্রতিষ্ঠান, নীতি, নিয়ন্ত্রণ এবং রাজনৈতিক দায়িত্বের বিষয়টিও বিবেচনায় নিতে হবে।
বাংলাদেশের ব্যাংক খাতে দীর্ঘদিন ধরে ঋণখেলাপি নিয়ে উদ্বেগ রয়েছে। ব্যাংকের অর্থ মূলত আমানতকারীদের টাকা। ব্যাংক সেই অর্থের একটি অংশ ঋণ হিসেবে বিভিন্ন ব্যক্তি ও প্রতিষ্ঠানের কাছে বিতরণ করে। ঋণগ্রহীতা নির্ধারিত সময়ে অর্থ ফেরত দিলে ব্যাংক তার কার্যক্রম চালিয়ে যেতে পারে। কিন্তু ঋণ দীর্ঘদিন অনাদায়ী থাকলে ব্যাংকের তারল্য, মুনাফা এবং নতুন ঋণ দেওয়ার সক্ষমতা ক্ষতিগ্রস্ত হতে পারে। বড় অঙ্কের ঋণ আটকে গেলে সমস্যা আরও গভীর হয়।
এই পরিস্থিতিতে রাজনৈতিকভাবে প্রভাবশালী ব্যক্তিদের ব্যাংকঋণের প্রশ্ন বিশেষ গুরুত্ব পায়। কারণ ব্যাংকঋণ অনুমোদন একটি প্রাতিষ্ঠানিক প্রক্রিয়া হলেও বাস্তবে ক্ষমতার সম্পর্ক, প্রভাব এবং পরিচিতি কোনো সিদ্ধান্তে ভূমিকা রাখছে কি না, সেটি নিয়ে জনমনে প্রশ্ন থাকে। কোনো সংসদ সদস্য নিয়ম মেনে ঋণ নিয়ে তা পরিশোধ করলে সেটি নিজে কোনো অপরাধ নয়। কিন্তু তাঁর পদমর্যাদা ব্যবহার করে ঋণ পাওয়ার সুবিধা নেওয়া, ঋণ পরিশোধে বিশেষ ছাড় পাওয়া কিংবা খেলাপি হওয়ার পরও কার্যকর ব্যবস্থা এড়িয়ে যাওয়ার অভিযোগ উঠলে তা তদন্তের দাবি রাখে।
এখানে আরেকটি গুরুত্বপূর্ণ বিষয় হলো, ব্যাংকের পাওনা অর্থ এবং রাষ্ট্রের অর্থনৈতিক স্থিতিশীলতার সম্পর্ক। ব্যাংকের ঋণ আদায় না হলে ব্যাংককে ক্ষতির মুখে পড়তে হয়। ক্ষতি সামাল দিতে কখনো কখনো পুনঃমূলধন, পুনর্গঠন বা অন্যান্য আর্থিক পদক্ষেপের প্রয়োজন হতে পারে। এসব পদক্ষেপের সঙ্গে বৃহত্তর অর্থনীতি এবং কখনো কখনো সরকারি অর্থের প্রশ্নও যুক্ত হতে পারে। ফলে ঋণখেলাপির সমস্যা শুধু ব্যাংকের মালিক, পরিচালনা পর্ষদ বা ঋণগ্রহীতার সমস্যা নয়; এর প্রভাব সাধারণ আমানতকারী ও করদাতার ওপরও পড়তে পারে।
তবে কোনো নির্দিষ্ট ব্যক্তি বা গোষ্ঠীর বিরুদ্ধে অভিযোগ বিশ্লেষণের ক্ষেত্রে তথ্যের নির্ভুলতা অত্যন্ত গুরুত্বপূর্ণ। সংসদে উত্থাপিত একটি বক্তব্য জনস্বার্থে আলোচনার সূত্রপাত করতে পারে। কিন্তু সেই বক্তব্যের ভিত্তিতে কারও বিরুদ্ধে অপরাধের অভিযোগ প্রতিষ্ঠিত হয়েছে—এমন দাবি করা যায় না। ১১ হাজার ৩৫৬ কোটি টাকা পাওনার তথ্যের সঙ্গে সংশ্লিষ্ট পূর্ণাঙ্গ তালিকা, ঋণের ধরন, মেয়াদ, পরিশোধের অবস্থা এবং খেলাপি ঋণের শ্রেণিবিন্যাস প্রকাশ করা হলে আলোচনাটি আরও স্বচ্ছ ও তথ্যভিত্তিক হতে পারে।
এমন তথ্য প্রকাশের প্রয়োজনীয়তা শুধু রাজনৈতিক বিতর্কের জন্য নয়, ব্যাংকিং ব্যবস্থার সংস্কারের জন্যও গুরুত্বপূর্ণ। জনগণ জানতে চায়, ব্যাংক থেকে কারা কত টাকা ঋণ নিয়েছেন, কোন ঋণ নিয়মিত, কোনটি অনিয়মিত, কোন ঋণ খেলাপি এবং ঋণ আদায়ে কী ব্যবস্থা নেওয়া হয়েছে। অবশ্যই এসব তথ্য প্রকাশের ক্ষেত্রে আইন, ব্যক্তিগত তথ্যের সুরক্ষা এবং ব্যাংকিং গোপনীয়তার বিধান বিবেচনায় রাখতে হবে। কিন্তু জনস্বার্থসংশ্লিষ্ট আর্থিক তথ্যের ক্ষেত্রে স্বচ্ছতা ও জবাবদিহির যথাযথ ভারসাম্য থাকা জরুরি।
ব্যাংক খাতের সংকট মোকাবিলায় শুধু ঋণখেলাপির বিরুদ্ধে কঠোর ব্যবস্থা নেওয়ার কথা বললেই হবে না। ঋণ অনুমোদনের প্রক্রিয়ায় স্বচ্ছতা, ঋণগ্রহীতার সক্ষমতা যাচাই, জামানতের মূল্যায়ন, ব্যাংকের পরিচালনা পর্ষদের জবাবদিহি এবং নিয়ন্ত্রক প্রতিষ্ঠানের কার্যকর তদারকি নিশ্চিত করতে হবে। কোনো ঋণগ্রহীতা রাজনৈতিকভাবে প্রভাবশালী কি না, তা যেন ঋণ অনুমোদন বা আদায়ের ক্ষেত্রে বিশেষ সুবিধার কারণ না হয়। একই নিয়ম সবার জন্য প্রযোজ্য হলে ব্যাংকিং ব্যবস্থার ওপর আস্থা বাড়তে পারে।
এখানে সংসদ সদস্যদের ভূমিকা বিশেষভাবে গুরুত্বপূর্ণ। তাঁরা যদি ব্যাংক খাতের সংস্কার, ঋণখেলাপি নিয়ন্ত্রণ এবং আর্থিক অনিয়মের বিরুদ্ধে আইন প্রণয়ন করেন, তাহলে তাঁদের নিজেদের আর্থিক আচরণও জনসম্মুখে প্রশ্নের ঊর্ধ্বে থাকা প্রত্যাশিত। গণতান্ত্রিক ব্যবস্থায় জনপ্রতিনিধিদের ব্যক্তিগত ও রাজনৈতিক জবাবদিহির মধ্যে একটি সম্পর্ক রয়েছে। জনগণের অর্থনৈতিক স্বার্থ রক্ষার জন্য যে আইন ও নীতি তাঁরা তৈরি করেন, সেই নীতির প্রতি তাঁদের নিজেদেরও আস্থা ও আনুগত্য থাকা প্রয়োজন।
অন্যদিকে, ঋণগ্রহীতাদের সবাইকে একই দৃষ্টিতে দেখা উচিত নয়। ব্যবসা-বাণিজ্যের স্বাভাবিক ঝুঁকি, বাজার পরিস্থিতি, প্রাকৃতিক দুর্যোগ কিংবা অন্যান্য বাস্তব কারণে অনেক সময় ঋণগ্রহীতারা সমস্যায় পড়তে পারেন। আবার কেউ কেউ ইচ্ছাকৃতভাবে ঋণ পরিশোধ না করে সুবিধা নেওয়ার চেষ্টা করতে পারেন। এই দুই ধরনের পরিস্থিতির মধ্যে পার্থক্য করা জরুরি। ন্যায়সংগত ঋণ পুনঃতফসিল, বাস্তবসম্মত পুনরুদ্ধার ব্যবস্থা এবং ইচ্ছাকৃত খেলাপির বিরুদ্ধে কার্যকর পদক্ষেপ—সবকিছুর সমন্বয় প্রয়োজন।
সংসদে রুমিন ফারহানার বক্তব্য তাই শুধু একটি আর্থিক অঙ্কের আলোচনা নয়। এটি রাষ্ট্রের আর্থিক প্রতিষ্ঠানগুলোর ওপর রাজনৈতিক নেতৃত্বের দায়িত্বের প্রশ্নও সামনে আনে। ব্যাংক খাতের দুর্বলতা নিয়ে যখন সাধারণ মানুষ উদ্বিগ্ন, তখন তাঁদের নির্বাচিত প্রতিনিধিদের আর্থিক সম্পর্ক ও দায়বদ্ধতা নিয়ে স্বচ্ছতা থাকা আরও গুরুত্বপূর্ণ। বিশেষ করে দেশের অর্থনীতি যখন নানা ধরনের চাপের মধ্য দিয়ে যায়, তখন ব্যাংকের অর্থের সঠিক ব্যবহার এবং ঋণ আদায়ের কার্যকর ব্যবস্থা নিশ্চিত করা জরুরি হয়ে ওঠে।
তবে এই আলোচনার একটি ইতিবাচক দিকও রয়েছে। সংসদে ব্যাংকঋণ, ঋণখেলাপি এবং আর্থিক খাতের সংস্কার নিয়ে প্রশ্ন ওঠা প্রমাণ করে যে বিষয়টি জনপরিসরে আলোচনার জায়গা পাচ্ছে। গণতান্ত্রিক ব্যবস্থায় সংসদে প্রশ্ন, সমালোচনা এবং তথ্য প্রকাশের মাধ্যমে প্রতিষ্ঠানগুলোকে জবাবদিহির আওতায় আনা যায়। কিন্তু সেই জবাবদিহি কার্যকর করতে হলে বক্তব্যের পাশাপাশি প্রমাণ, নীতিগত পদক্ষেপ এবং বাস্তব সংস্কার প্রয়োজন।
বাংলাদেশের ব্যাংক খাতের ভবিষ্যৎ নির্ভর করবে প্রতিষ্ঠানগুলো কতটা স্বচ্ছ, দায়িত্বশীল এবং নিয়মভিত্তিকভাবে পরিচালিত হয় তার ওপর। ঋণ বিতরণে রাজনৈতিক প্রভাব, ঋণ আদায়ে বৈষম্য কিংবা খেলাপি ঋণের ক্ষেত্রে দীর্ঘসূত্রতা থাকলে ব্যাংকিং ব্যবস্থার সংকট আরও বাড়তে পারে। বিপরীতে, ঋণগ্রহীতার পরিচয় নয়, তাঁর ঋণের প্রকৃতি ও পরিশোধ সক্ষমতার ভিত্তিতে সিদ্ধান্ত নেওয়া গেলে এবং সব ধরনের অনিয়মের বিরুদ্ধে সমানভাবে ব্যবস্থা নেওয়া হলে ব্যাংক খাতের প্রতি মানুষের আস্থা পুনর্গঠন সম্ভব।
বর্তমান সংসদ সদস্যদের কাছে ব্যাংকের ১১ হাজার ৩৫৬ কোটি টাকা পাওনা থাকার তথ্য তাই নতুন করে একটি বড় প্রশ্ন সামনে এনেছে—দেশের ব্যাংক খাতে অর্থনৈতিক শৃঙ্খলা ও রাজনৈতিক জবাবদিহি কি একইসঙ্গে নিশ্চিত করা হচ্ছে? এই প্রশ্নের উত্তর শুধু রাজনৈতিক বক্তব্যে নয়, প্রয়োজন তথ্য প্রকাশ, ঋণের প্রকৃতি নির্ধারণ, আদায়ের অগ্রগতি এবং কার্যকর সংস্কারের মাধ্যমে। জনগণ জানতে চায়, ব্যাংকের অর্থ কোথায় আটকে আছে এবং তা উদ্ধারে কী ব্যবস্থা নেওয়া হচ্ছে।
শেষ পর্যন্ত ব্যাংকের অর্থ জনগণের আস্থা ও দেশের অর্থনৈতিক ভবিষ্যতের সঙ্গে যুক্ত। সেই অর্থ যদি যথাযথভাবে ব্যবহৃত হয়, ঋণ নিয়মিতভাবে আদায় হয় এবং অনিয়মের বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়া যায়, তাহলে ব্যাংক খাত শক্তিশালী হতে পারে। আর যদি ক্ষমতাবানদের ঋণ নিয়ে প্রশ্নের উত্তর অস্পষ্ট থেকে যায়, তাহলে সংকট শুধু আর্থিক প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ থাকবে না; তা রাজনৈতিক আস্থা ও গণতান্ত্রিক জবাবদিহির ক্ষেত্রেও প্রভাব ফেলবে। তাই সংসদে উত্থাপিত ১১ হাজার ৩৫৬ কোটি টাকার এই তথ্যকে ঘিরে আলোচনার পরবর্তী ধাপ হওয়া উচিত—সঠিক তথ্য, স্বচ্ছতা এবং সবার জন্য সমান নিয়ম নিশ্চিত করার দাবি।
আপনার মতামত জানানঃ