
 বিয়েকে সাধারণত ভালোবাসা, বিশ্বাস, পারস্পরিক সহযোগিতা ও নিরাপত্তার সম্পর্ক হিসেবে বিবেচনা করা হয়। একটি সংসারে দুজন মানুষ একসঙ্গে জীবন গড়বেন, সুখ-দুঃখ ভাগ করে নেবেন এবং ভবিষ্যতের অনিশ্চয়তা মোকাবিলা করবেন—এটাই প্রত্যাশা। কিন্তু এই সম্পর্কের আড়ালে যখন একজন মানুষের হাতে অন্যজনের অর্থনৈতিক নিয়ন্ত্রণ চলে যায়, তখন ভালোবাসা ও নিরাপত্তার জায়গাটি ধীরে ধীরে পরিণত হতে পারে নির্ভরশীলতা ও অসহায়ত্বের কারাগারে। বিশেষ করে নারীর নিজস্ব আয়, সঞ্চয় কিংবা অর্থ ব্যবহারের স্বাধীনতা না থাকলে দাম্পত্য সম্পর্ক কখনো কখনো এমন এক আর্থিক ফাঁদে পরিণত হয়, যেখান থেকে বেরিয়ে আসার পথ খুঁজে পাওয়া কঠিন।
আর্থিক নির্যাতন বা ফিন্যান্সিয়াল অ্যাবিউজ এমন এক ধরনের নিয়ন্ত্রণ, যা সব সময় চোখে পড়ে না। শারীরিক নির্যাতনের মতো এর চিহ্ন শরীরে দৃশ্যমান হয় না, আবার অর্থনৈতিক সংকটের মতো সব সময় বাইরে থেকেও বোঝা যায় না। অনেক সময় আর্থিকভাবে সচ্ছল পরিবারের নারীরাও এই নির্যাতনের শিকার হন। তাঁদের বাসায় দামি আসবাব, আধুনিক গাড়ি কিংবা বিলাসবহুল জীবনযাপনের সব উপকরণ থাকতে পারে। কিন্তু নিজের প্রয়োজনের সামান্য অর্থ খরচ করতেও যদি স্বামীর অনুমতি নিতে হয়, প্রতিটি কেনাকাটার হিসাব দিতে হয় কিংবা নিজের ইচ্ছামতো কোনো আর্থিক সিদ্ধান্ত নেওয়ার অধিকার না থাকে, তাহলে সেই সচ্ছলতার আড়ালেও লুকিয়ে থাকতে পারে গভীর অর্থনৈতিক পরাধীনতা।
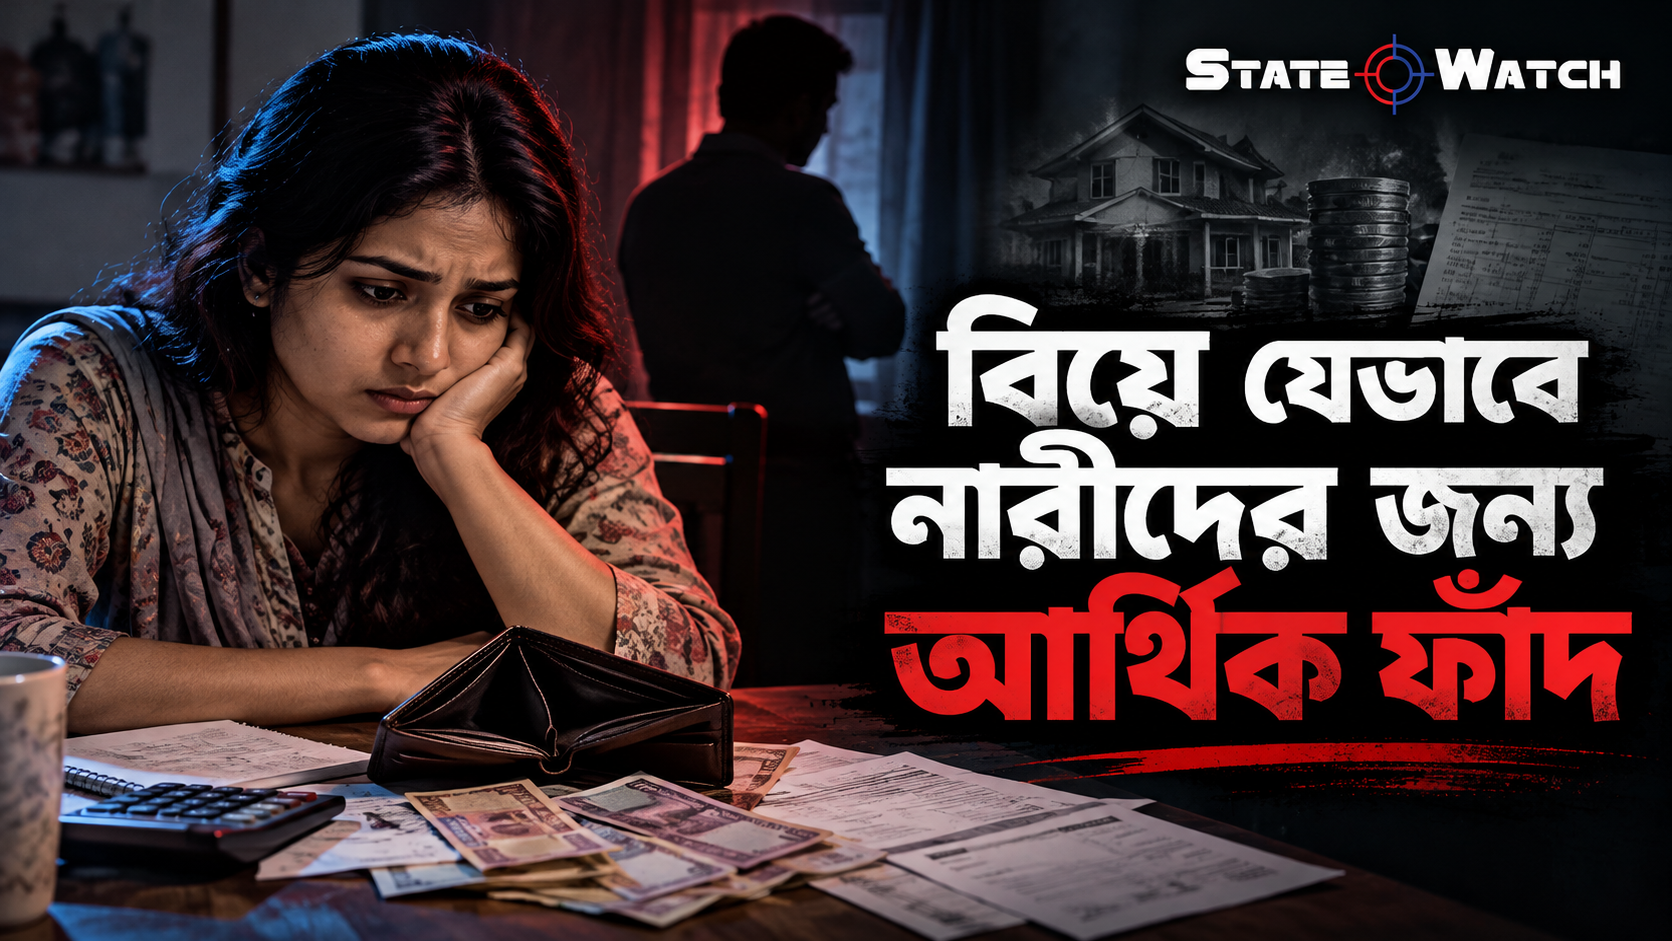
আবার অন্যদিকে, একজন মধ্যবিত্ত নারী হয়তো সন্তানের স্কুলের খরচ মেটানোর জন্য নিজের ব্যাগে জমিয়ে রাখা অল্প কিছু টাকা খুঁজছেন। প্রয়োজনীয় জিনিস কেনার আগে তাঁকে ভাবতে হচ্ছে, স্বামীর কাছে টাকা চাইলে কী উত্তর শুনতে হবে। আরেকজন নারী হয়তো দামি রেস্তোরাঁয় গিয়ে কয়েক হাজার টাকা খরচ করতে পারেন। কিন্তু সেই খরচের স্বাধীনতাও যদি স্বামীর অনুমতি ও সম্মতির ওপর নির্ভর করে, তাহলে দুজনের আর্থিক বাস্তবতা বাহ্যিকভাবে আলাদা হলেও তাঁদের অভিজ্ঞতার মধ্যে একটি মৌলিক মিল রয়েছে—নিজের অর্থনৈতিক সিদ্ধান্তের ওপর তাঁদের পূর্ণ নিয়ন্ত্রণ নেই।
বাংলাদেশের মতো পুরুষতান্ত্রিক সামাজিক কাঠামোয় এই সমস্যাটি বিশেষভাবে গুরুত্বপূর্ণ। দীর্ঘদিন ধরে পরিবার পরিচালনা, সম্পদ নিয়ন্ত্রণ এবং অর্থনৈতিক সিদ্ধান্ত গ্রহণের দায়িত্ব প্রধানত পুরুষের হাতে থাকার ধারণা সামাজিকভাবে প্রতিষ্ঠিত হয়েছে। অনেক পরিবারে স্বামী আয় করেন, স্ত্রী সংসার সামলান—এই ব্যবস্থাকে স্বাভাবিক বলে বিবেচনা করা হয়। কিন্তু এই দায়িত্ব ভাগাভাগির মধ্যে যখন স্ত্রীর আর্থিক অধিকার ও স্বাধীনতা উপেক্ষিত হয়, তখন পারিবারিক সহযোগিতার সম্পর্কটি অসম ক্ষমতার সম্পর্কে পরিণত হতে পারে।
একজন নারী যদি সংসারের সব দায়িত্ব পালন করেন, সন্তানদের দেখাশোনা করেন, রান্না করেন, ঘর পরিষ্কার রাখেন এবং পরিবারের অন্য সদস্যদের প্রয়োজন পূরণ করেন, তাহলে তাঁর শ্রমের অর্থনৈতিক মূল্যও রয়েছে। অথচ এই কাজগুলোর অধিকাংশের জন্য তিনি কোনো বেতন পান না। ফলে পরিবারের জন্য প্রতিদিন গুরুত্বপূর্ণ অবদান রাখার পরও তাঁর হাতে নিজের খরচের জন্য কোনো অর্থ নাও থাকতে পারে। অর্থাৎ, সংসারের অর্থনীতিতে তাঁর অবদান রয়েছে, কিন্তু সেই অর্থনীতির ওপর সিদ্ধান্ত গ্রহণের ক্ষমতা নেই।
আর্থিক নির্যাতন সব সময় সরাসরি অর্থ কেড়ে নেওয়ার মাধ্যমে ঘটে না। কখনো স্ত্রীকে চাকরি করতে বাধা দেওয়া হয়, কখনো তাঁর আয় নিজের নিয়ন্ত্রণে রাখতে দেওয়া হয় না, আবার কখনো পরিবারের সব অর্থ স্বামীর হাতে কেন্দ্রীভূত থাকে। স্ত্রীর নামে ব্যাংক হিসাব না থাকা, যৌথ হিসাবের অর্থ ব্যবহারে বাধা, ব্যক্তিগত সঞ্চয়ের সুযোগ না পাওয়া কিংবা প্রয়োজনীয় খরচের জন্য নিয়মিত অনুমতি নেওয়ার বাধ্যবাধকতাও আর্থিক নিয়ন্ত্রণের অংশ হতে পারে।
এমন পরিস্থিতিতে নির্যাতনের বিষয়টি আরও জটিল হয়ে ওঠে, যখন তা ভালোবাসা ও দায়িত্বশীলতার ভাষায় প্রকাশ পায়। একজন স্বামী হয়তো বলেন, ‘টাকা নিয়ে তোমাকে ভাবতে হবে না, সবকিছু আমি দেখব।’ কথাটি আন্তরিক যত্নের প্রকাশ হতে পারে। কিন্তু এর আড়ালে যদি স্ত্রীর নিজস্ব অর্থনৈতিক সক্ষমতা তৈরি হওয়ার সুযোগ বন্ধ হয়ে যায়, তাহলে দীর্ঘমেয়াদে তা তাঁকে বিপজ্জনক নির্ভরশীলতার মধ্যে ঠেলে দিতে পারে। সংসারে সবকিছু স্বাভাবিক থাকা পর্যন্ত এই নির্ভরশীলতা সমস্যা বলে মনে নাও হতে পারে। কিন্তু সম্পর্ক ভেঙে গেলে, স্বামীর আয় বন্ধ হলে কিংবা দাম্পত্য জীবনে নির্যাতন শুরু হলে তখনই এর প্রকৃত পরিণতি সামনে আসে।
যে নারী বছরের পর বছর নিজের আয় বা ব্যাংক হিসাবের প্রয়োজন অনুভব করেননি, সংকটের মুহূর্তে তিনিই হয়তো বুঝতে পারেন, তাঁর হাতে চলে যাওয়ার মতো কোনো অর্থ নেই। নতুন করে কাজ খুঁজতে, সন্তানদের নিয়ে নিরাপদ আশ্রয়ে যেতে কিংবা আইনি সহায়তা নিতে অর্থের প্রয়োজন হয়। কিন্তু অর্থনৈতিক সক্ষমতা না থাকলে তাঁর সিদ্ধান্ত গ্রহণের স্বাধীনতাও সীমিত হয়ে পড়ে। তখন অসুখী কিংবা নির্যাতনমূলক সম্পর্ক থেকে বেরিয়ে আসার ইচ্ছা থাকলেও বাস্তব পরিস্থিতি তাঁকে সেই সম্পর্কেই আটকে রাখতে পারে।
বাংলাদেশের নারীদের অর্থনৈতিক বাস্তবতা এই সমস্যার গুরুত্ব আরও স্পষ্ট করে। বিশ্বব্যাংকের জেন্ডার ডেটা পোর্টালে প্রকাশিত তথ্য অনুযায়ী, ২০২৫ সালে বাংলাদেশের মোট শ্রমশক্তিতে নারীর অংশগ্রহণ ছিল ৩৮ দশমিক ৬ শতাংশ। অর্থাৎ, কর্মক্ষম বয়সী নারীদের একটি বড় অংশ আনুষ্ঠানিক শ্রমবাজারের বাইরে ছিলেন। তবে শ্রমবাজারের বাইরে থাকা মানেই তাঁরা কোনো কাজ করেন না—এমন নয়। তাঁদের অনেকেই পরিবার ও সংসারের জন্য বিপুল পরিমাণ অবৈতনিক শ্রম দেন, যার আর্থিক মূল্য সাধারণত স্বীকৃতি পায় না।
একই উৎসের তথ্য অনুযায়ী, ২০২৪ সালে বাংলাদেশের নারী জনগোষ্ঠীর মাত্র ৩৩ দশমিক ৩ শতাংশের ব্যাংক বা অন্য কোনো আর্থিক প্রতিষ্ঠানে ব্যক্তিগত কিংবা যৌথ হিসাব ছিল, অথবা আগের ১২ মাসে তাঁরা মোবাইল আর্থিক সেবা ব্যবহার করেছিলেন। এই পরিসংখ্যান নারীদের আর্থিক অন্তর্ভুক্তির সীমাবদ্ধতা সম্পর্কে গুরুত্বপূর্ণ ইঙ্গিত দেয়। তবে হিসাব খোলা বা মোবাইল ব্যাংকিং ব্যবহার করাই যে অর্থের ওপর পূর্ণ নিয়ন্ত্রণ নিশ্চিত করে, তা নয়। একজন নারীর ব্যাংক হিসাব থাকলেও যদি তিনি নিজের অর্থ ব্যবহারের স্বাধীনতা না পান, তাহলে প্রকৃত আর্থিক ক্ষমতায়ন অসম্পূর্ণই থেকে যায়।
অন্যদিকে, অ্যাকশনএইড বাংলাদেশের তথ্যের বরাতে প্রকাশিত প্রতিবেদনে বলা হয়েছে, বাংলাদেশের নারীরা পরিবারের মোট অবৈতনিক গৃহস্থালি কাজের ৮৫ শতাংশ সম্পাদন করেন এবং প্রতিদিন গড়ে প্রায় ৬ দশমিক ৮ ঘণ্টা এ ধরনের কাজে ব্যয় করেন। এই বাস্তবতা আমাদের সামনে একটি মৌলিক প্রশ্ন তুলে ধরে: যে নারীরা সংসারের দৈনন্দিন কার্যক্রম সচল রাখতে এত সময় ও শ্রম ব্যয় করেন, তাঁদের আর্থিক নিরাপত্তা নিশ্চিত করার দায়িত্ব পরিবার ও সমাজ কতটা পালন করছে?
নারীর কর্মজীবন থেকে সরে দাঁড়ানোর বিষয়টিও এখানে গুরুত্বপূর্ণ। অনেক পরিবারে মেয়েদের পড়াশোনা শেষ করে চাকরি করার সুযোগ দেওয়া হলেও বিয়ের পর তাঁদের সামনে নতুন শর্ত হাজির হয়। বলা হয়, সংসারের কাজ শেষ করে, রান্না করে, সন্তানদের পড়াশোনা দেখাশোনা করে এবং পরিবারের সবার প্রয়োজন পূরণ করেই তাঁকে চাকরি করতে হবে। স্বামী ও শ্বশুরবাড়ির কাছ থেকে পর্যাপ্ত সহযোগিতা না পেলে এই দ্বৈত দায়িত্ব পালন করা অনেক নারীর জন্য কঠিন হয়ে পড়ে। শেষ পর্যন্ত পরিবার হয়তো তাঁকে চাকরি ছেড়ে দেওয়ার পরামর্শ দেয়, কারণ স্বামী একাই সংসারের খরচ চালাতে সক্ষম।
বাইরে থেকে এই সিদ্ধান্তকে নারীর ব্যক্তিগত পছন্দ বলে মনে হতে পারে। কিন্তু প্রশ্ন হলো, তাঁর সামনে সত্যিই কি একাধিক বাস্তবসম্মত বিকল্প ছিল? তিনি যদি কাজ চালিয়ে যাওয়ার জন্য প্রয়োজনীয় সহযোগিতা না পান, তাহলে চাকরি ছেড়ে দেওয়া কতটা স্বাধীন সিদ্ধান্ত? আবার চাকরি ছাড়ার পর তাঁর আয়, পেশাগত পরিচয় ও আর্থিক নিরাপত্তা হারিয়ে গেলে ভবিষ্যতে সেই সিদ্ধান্ত পরিবর্তন করার সুযোগও সংকুচিত হয়ে যায়। ফলে যে সিদ্ধান্তকে একসময় সংসারের স্বার্থে নেওয়া হয়েছে, সেটিই পরে নারীর স্বাধীনতার পথে বাধা হয়ে দাঁড়াতে পারে।
নিজস্ব আয় ও সঞ্চয় থাকা মানেই একজন নারী তাঁর সংসার ভাঙতে চান—এমন ধারণাও পরিবর্তন করা প্রয়োজন। অর্থনৈতিক স্বাধীনতা অবিশ্বাসের প্রকাশ নয়; বরং এটি জীবনের অনিশ্চয়তা মোকাবিলার একটি বাস্তব ব্যবস্থা। পরিবারের উপার্জনকারী ব্যক্তি চাকরি হারাতে পারেন, ব্যবসায় লোকসান হতে পারে, অসুস্থতা বা দুর্ঘটনায় বিপুল অর্থের প্রয়োজন হতে পারে। ব্যাংক হিসাব সাময়িকভাবে অচল হয়ে যেতে পারে, এমনকি দীর্ঘদিনের সুসম্পর্কেও পরিবর্তন আসতে পারে। এসব পরিস্থিতিতে পরিবারের একাধিক সদস্যের আর্থিক সক্ষমতা ও জরুরি সঞ্চয় পুরো পরিবারকেই সুরক্ষা দিতে পারে।
বিশেষ করে সন্তানদের ভবিষ্যৎ, শিক্ষা ও চিকিৎসার বিষয়টি বিবেচনা করলে নারীর আর্থিক স্বাধীনতার গুরুত্ব আরও স্পষ্ট হয়। একজন মায়ের হাতে প্রয়োজনীয় অর্থ না থাকলে সন্তানের জরুরি চিকিৎসা কিংবা শিক্ষার খরচ মেটানোর জন্যও তাঁকে অন্যের সিদ্ধান্তের অপেক্ষায় থাকতে হতে পারে। অথচ নিজের আয় বা সঞ্চয় থাকলে তিনি সংকটের মুহূর্তে দ্রুত সিদ্ধান্ত নিতে পারেন। এই সক্ষমতা কেবল তাঁর ব্যক্তিগত নিরাপত্তা নয়, পরিবারের সামগ্রিক স্থিতিশীলতার জন্যও গুরুত্বপূর্ণ।
দাম্পত্য সম্পর্কে শারীরিক ও যৌন নির্যাতনের সঙ্গে অর্থনৈতিক নির্ভরশীলতার সম্পর্কও গভীর। বিশ্বব্যাংকের বাংলাদেশবিষয়ক জেন্ডার ডেটায় উল্লেখ রয়েছে, ১৫ থেকে ৪৯ বছর বয়সী বর্তমানে বা অতীতে বিবাহিত নারীদের ৪৮ দশমিক ৯ শতাংশ স্বামী বা সঙ্গীর হাতে শারীরিক কিংবা যৌন সহিংসতার অভিজ্ঞতার কথা জানিয়েছেন। এই পরিসংখ্যান নির্যাতনের ব্যাপকতা সম্পর্কে উদ্বেগজনক চিত্র তুলে ধরে। তবে সব নির্যাতনের ক্ষেত্রে আর্থিক নির্ভরশীলতাই একমাত্র কারণ নয়। তা সত্ত্বেও নিজের আয় ও নিরাপদ আশ্রয়ের ব্যবস্থা না থাকলে নির্যাতনের পরিস্থিতি থেকে বেরিয়ে আসা অনেক নারীর জন্য আরও কঠিন হয়ে পড়ে।
এই বাস্তবতা পরিবর্তনের জন্য পরিবার, শিক্ষাপ্রতিষ্ঠান, কর্মক্ষেত্র ও রাষ্ট্র—সব পক্ষকেই দায়িত্ব নিতে হবে। প্রথমত, মেয়েদের শিক্ষা ও কর্মসংস্থানের সুযোগ নিশ্চিত করতে হবে। অল্প বয়সে বিয়ে দেওয়ার পরিবর্তে তাঁদের এমনভাবে প্রস্তুত করা প্রয়োজন, যাতে তাঁরা নিজের ভবিষ্যৎ সম্পর্কে সচেতন সিদ্ধান্ত নিতে পারেন। বিয়ের অনুষ্ঠানে বিপুল অর্থ ব্যয়ের পরিবর্তে সেই অর্থের একটি অংশ মেয়ের উচ্চশিক্ষা, দক্ষতা উন্নয়ন এবং জরুরি সঞ্চয়ের জন্য রাখা যেতে পারে। একই সঙ্গে উত্তরাধিকার ও সম্পত্তির অধিকার নিশ্চিত করা এবং সেই অধিকার লঙ্ঘিত হলে কার্যকর প্রতিকার পাওয়া জরুরি।
দ্বিতীয়ত, শিক্ষাপ্রতিষ্ঠানে ব্যক্তিগত অর্থ ব্যবস্থাপনা সম্পর্কে ব্যবহারিক শিক্ষা চালু করা যেতে পারে। ব্যাংক হিসাব খোলা, সঞ্চয় গড়ে তোলা, বাজেট তৈরি, ডিজিটাল আর্থিক সেবা নিরাপদে ব্যবহার এবং আর্থিক প্রতারণা সম্পর্কে সচেতনতা—এসব দক্ষতা নারী-পুরুষ উভয়ের জন্য প্রয়োজনীয়। মেয়েদের ছোটবেলা থেকেই অর্থ ব্যবস্থাপনার শিক্ষা দেওয়া হলে তাঁরা ভবিষ্যতে আর্থিক সিদ্ধান্ত গ্রহণে আরও আত্মবিশ্বাসী হতে পারবেন।
তৃতীয়ত, কর্মক্ষেত্রে নারীদের জন্য বাস্তবসম্মত সহযোগিতার ব্যবস্থা গড়ে তুলতে হবে। বিশেষ করে কর্মজীবী মায়েদের জন্য নমনীয় কর্মঘণ্টা, যথাযথ মাতৃত্বকালীন ছুটি, শিশুদের দেখাশোনার সুবিধা এবং প্রয়োজনে দূর থেকে কাজ করার সুযোগ তাঁদের কর্মজীবন অব্যাহত রাখতে সহায়তা করতে পারে। একই সঙ্গে গৃহস্থালি কাজ ও সন্তান লালন-পালনের দায়িত্বকে শুধু নারীর দায়িত্ব হিসেবে বিবেচনা করার সামাজিক প্রবণতাও বদলাতে হবে। পরিবারের পুরুষ সদস্যদের সক্রিয় অংশগ্রহণ ছাড়া নারীর পক্ষে ঘর ও কর্মক্ষেত্রের দায়িত্বের ভারসাম্য বজায় রাখা কঠিন।
সবশেষে, অর্থনৈতিক স্বাধীনতার প্রশ্নটিকে শুধু নারীর ব্যক্তিগত বিষয় হিসেবে দেখলে চলবে না। এটি সমান অধিকার, মর্যাদা, নিরাপত্তা এবং নিজের জীবন সম্পর্কে সিদ্ধান্ত নেওয়ার অধিকারের সঙ্গে সম্পর্কিত। একটি সুস্থ দাম্পত্যে আয় কার বেশি, তা নয়; বরং অর্থনৈতিক সিদ্ধান্ত কীভাবে নেওয়া হচ্ছে, উভয়ের প্রয়োজন ও অধিকার কতটা সম্মানিত হচ্ছে, সেটিই গুরুত্বপূর্ণ। পারস্পরিক আস্থা বজায় রেখেও স্বামী-স্ত্রী আলাদা সঞ্চয় রাখতে পারেন, যৌথ আর্থিক পরিকল্পনা করতে পারেন এবং একে অন্যের অর্থনৈতিক সক্ষমতা বাড়াতে সহযোগিতা করতে পারেন।
প্রজন্মের পর প্রজন্ম ধরে গড়ে ওঠা সামাজিক ধারণা এক দিনে বদলাবে না। তবু পরিবর্তনের সূচনা হতে পারে পরিবারের ছোট ছোট সিদ্ধান্ত থেকে—মেয়েকে নিজের ব্যাংক হিসাব খুলতে উৎসাহিত করা, স্ত্রীর আয় ও সঞ্চয়ের ওপর তাঁর পূর্ণ নিয়ন্ত্রণ স্বীকার করা, গৃহস্থালি শ্রমের মূল্য দেওয়া এবং পরিবারের আর্থিক সিদ্ধান্তে নারীকে সমান অংশীদার হিসেবে বিবেচনা করা।
কারণ অর্থনৈতিক স্বাধীনতা মানে পরিবার থেকে বিচ্ছিন্ন হয়ে যাওয়া নয়; বরং পরিবারে নিজের অবস্থানকে আরও নিরাপদ ও মর্যাদাপূর্ণ করে তোলা। একজন নারীর হাতে নিজের অর্থ থাকা মানে তিনি চাইলে নিজের প্রয়োজন মেটাতে পারবেন, সংকটে পরিবারের পাশে দাঁড়াতে পারবেন এবং অন্যায় পরিস্থিতির মুখোমুখি হলে বিকল্প পথ খুঁজতে পারবেন। ভালোবাসা কখনো পরাধীনতার শর্ত হতে পারে না। আর যে দাম্পত্যে একজন মানুষকে নিজের ন্যায্য প্রয়োজন মেটাতেও অনুমতি চাইতে হয়, সেখানে সম্পর্কের সুস্থতা নিয়ে নতুন করে ভাবার প্রয়োজন রয়েছে।
একটি সমাজ তখনই প্রকৃত অর্থে এগিয়ে যায়, যখন তার নারীরা শুধু সংসার টিকিয়ে রাখার দায়িত্ব পালন করেন না, বরং নিজেদের জীবন, শ্রম ও অর্থনৈতিক ভবিষ্যতের ওপরও অধিকার প্রতিষ্ঠা করতে পারেন। সেই লক্ষ্য অর্জনের প্রথম পদক্ষেপ হতে পারে একটি সহজ উপলব্ধি—নিজস্ব অর্থ ও সঞ্চয় কোনো নারীর স্বার্থপরতার প্রমাণ নয়; এটি তাঁর নিরাপত্তা, স্বাধীনতা এবং মর্যাদার অপরিহার্য ভিত্তি।
আপনার মতামত জানানঃ