
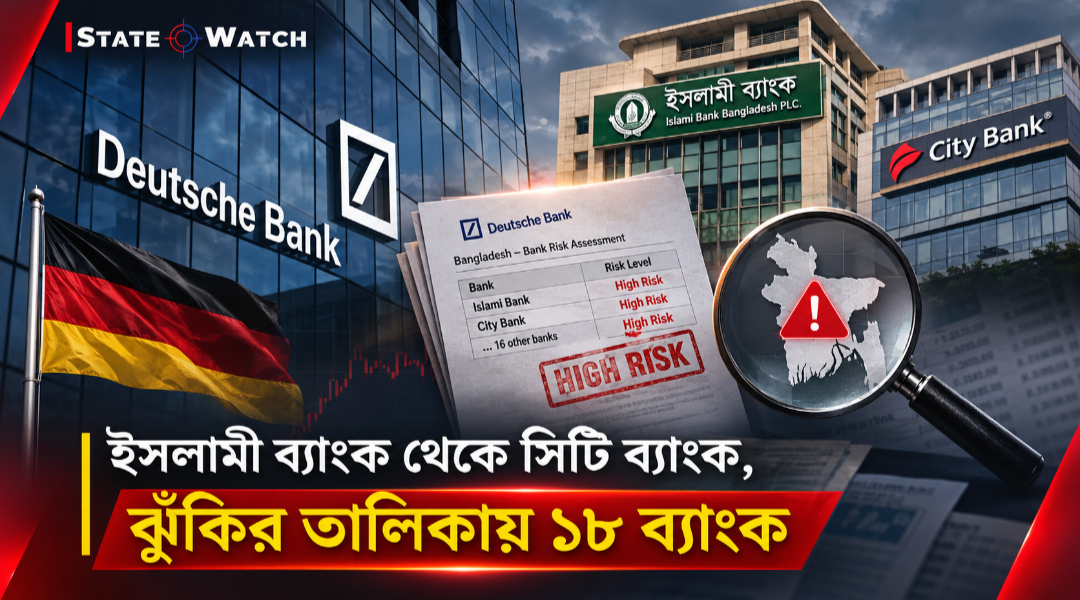
 বাংলাদেশের ব্যাংকিং খাত নিয়ে আন্তর্জাতিক অঙ্গনে দীর্ঘদিন ধরেই নানা প্রশ্ন রয়েছে। খেলাপি ঋণ, দুর্বল ঝুঁকি ব্যবস্থাপনা, অর্থপাচার প্রতিরোধে ঘাটতি এবং আর্থিক লেনদেনের স্বচ্ছতা—এসব বিষয় দেশের ব্যাংকগুলোর আন্তর্জাতিক গ্রহণযোগ্যতার সঙ্গে সরাসরি জড়িত। এবার ফাঁস হওয়া অভ্যন্তরীণ নথিতে উঠে এসেছে, জার্মানির বৃহৎ আর্থিক প্রতিষ্ঠান ডয়েচে ব্যাংক ২০২১ সালে অর্থপাচার প্রতিরোধব্যবস্থা নিয়ে উদ্বেগের কারণে বাংলাদেশের ইসলামী ব্যাংকের সঙ্গে তাদের বাণিজ্য অর্থায়ন সম্পর্ক বন্ধ করে দিয়েছিল। শুধু ইসলামী ব্যাংক নয়, বাংলাদেশে কার্যক্রম পরিচালনাকারী আরও ১৮টি ব্যাংককে উচ্চ ঝুঁকির তালিকায় রেখেছিল প্রতিষ্ঠানটি। তালিকায় ছিল স্ট্যান্ডার্ড চার্টার্ড, এইচএসবিসি ও সিটিব্যাংকের মতো আন্তর্জাতিক ব্যাংকের বাংলাদেশি কার্যক্রমও। এসব তথ্য বাংলাদেশের ব্যাংকিং খাতের আন্তর্জাতিক ভাবমূর্তি, আর্থিক লেনদেনের নিরাপত্তা এবং অর্থপাচার প্রতিরোধব্যবস্থা নিয়ে নতুন করে প্রশ্ন তৈরি করেছে।
নেত্র নিউজের ১৭ নভেম্বর ২০২৬ প্রকাশিত অনুসন্ধানী প্রতিবেদনে বলা হয়েছে, ডয়েচে ব্যাংকের ফাঁস হওয়া অভ্যন্তরীণ নথিতে ইসলামী ব্যাংক বাংলাদেশকে ২০২১ সালে বাণিজ্য অর্থায়ন কার্যক্রম থেকে বাদ দেওয়া গ্রাহক প্রতিষ্ঠানের তালিকায় দেখা যায়। ২০২১ সালের এপ্রিলের একটি উপস্থাপনায় ব্যাংকটির নাম ছিল। সেখানে সম্পর্ক ছিন্ন করার কারণ হিসেবে উল্লেখ করা হয়েছিল ‘এএমএল/টিএম প্রোগ্রাম’—অর্থাৎ অর্থপাচার প্রতিরোধ এবং লেনদেন পর্যবেক্ষণ কর্মসূচি নিয়ে উদ্বেগ। একই বছরের নভেম্বরের একটি উপস্থাপনাতেও ইসলামী ব্যাংকের নাম ছিল। তবে নথিতে ব্যাংকটির কোন নির্দিষ্ট ব্যবস্থাগত দুর্বলতা বা অনিয়মের কারণে এই সিদ্ধান্ত নেওয়া হয়েছিল, তার বিস্তারিত উল্লেখ নেই। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, এসব নথি ইসলামী ব্যাংক অর্থপাচার করেছে—এমন কোনো প্রমাণ দেয় না। বরং এগুলো দেখায়, আন্তর্জাতিক একটি ব্যাংক তাদের নিজস্ব ঝুঁকি মূল্যায়নের ভিত্তিতে ইসলামী ব্যাংকের সঙ্গে বাণিজ্য অর্থায়নের সম্পর্ক সীমিত বা বন্ধ করার সিদ্ধান্ত নিয়েছিল।
ডয়েচে ব্যাংকের এই সিদ্ধান্তের সময় ইসলামী ব্যাংকের নিয়ন্ত্রণ ছিল বিতর্কিত এস আলম গ্রুপের হাতে। বাংলাদেশে গ্রুপটির বিরুদ্ধে দুর্নীতি ও অর্থপাচারসহ বিভিন্ন অভিযোগ রয়েছে। তবে ডয়েচে ব্যাংকের নথিতে ইসলামী ব্যাংকের বিষয়ে যে উদ্বেগের কথা বলা হয়েছে, সেটিকে এস আলম গ্রুপের বিরুদ্ধে ওঠা অভিযোগের সঙ্গে সরাসরি এক করে দেখার সুযোগ নেই। কারণ, ফাঁস হওয়া নথিতে ডয়েচে ব্যাংকের সিদ্ধান্তের নির্দিষ্ট কারণ হিসেবে ইসলামী ব্যাংকের অর্থপাচার প্রতিরোধ ও লেনদেন পর্যবেক্ষণ কর্মসূচির বিষয়টি উল্লেখ করা হয়েছে। সেখানে কোনো নির্দিষ্ট অর্থপাচারের ঘটনা বা অপরাধের প্রমাণ উপস্থাপন করা হয়নি। অনুসন্ধানী প্রতিবেদনে বলা হয়েছে, ইসলামী ব্যাংক এ বিষয়ে নেত্র নিউজের প্রশ্নের জবাব দেয়নি। ডয়েচে ব্যাংকও তাদের বর্তমান বা সাবেক গ্রাহক সম্পর্ক নিয়ে মন্তব্য করতে অস্বীকৃতি জানিয়েছে।
তবে সম্পর্ক ছিন্ন করার সিদ্ধান্তের পরও ইসলামী ব্যাংকের মাধ্যমে কিছু নির্দিষ্ট আন্তর্জাতিক বাণিজ্যিক লেনদেন চলার সুযোগ ছিল। ফাঁস হওয়া নথিতে দেখা যায়, জার্মান খুচরা বিক্রেতা প্রতিষ্ঠান কিকের (KiK) জন্য নির্দিষ্ট কিছু বস্ত্র ও পোশাক আমদানিতে বিশেষ অনুমোদন রাখা হয়েছিল। শর্ত ছিল, আমদানিকারককে ডয়েচে ব্যাংকের গ্রহণযোগ্য করপোরেট গ্রাহক হতে হবে এবং লেনদেন যাচাইয়ের সময় কোনো সন্দেহজনক বিষয় পাওয়া যাবে না। এসব শর্তের বাইরে অন্য কোনো ব্যবসায়িক লেনদেন করতে হলে বাড়তি অনুমোদনের প্রয়োজন ছিল।
নেত্র নিউজ ২০২১ সালের মে, জুলাই এবং জুলাই থেকে অক্টোবরের কয়েকটি মাসের নথি পরীক্ষা করে কিকের পোশাক আমদানির ৮৮টি বিলের তথ্য পেয়েছে। এসব বিলের সম্মিলিত মূল্য ছিল ১ কোটি ৫ লাখ ৩০ হাজার ডলার। এসব লেনদেনে ইসলামী ব্যাংক উপস্থাপনকারী ব্যাংক হিসেবে কাজ করেছিল। অর্থাৎ ডয়েচে ব্যাংক ইসলামী ব্যাংকের সঙ্গে সাধারণ বাণিজ্য অর্থায়ন সম্পর্ক বন্ধ করলেও নির্দিষ্ট শর্ত পূরণ সাপেক্ষে কিছু লেনদেনের অনুমতি বহাল রেখেছিল। এই ব্যতিক্রমী অনুমোদন নিয়েও ডয়েচে ব্যাংকের অভ্যন্তরে অসন্তোষ তৈরি হয়েছিল বলে নথিতে দেখা যায়।
২০২১ সালের ১৫ অক্টোবর ডয়েচে ব্যাংকের কর্মকর্তা অভিষেক কুমার সহকর্মীদের কাছে জানতে চান, ইসলামী ব্যাংকের মাধ্যমে নথি উপস্থাপনের কার্যক্রম পুরোপুরি বন্ধ করা সম্ভব কি না। তাঁর বক্তব্য ছিল, অর্থপাচার প্রতিরোধসংক্রান্ত উদ্বেগের কারণে ব্যাংকটিকে আগেই বাদ দেওয়া হয়েছে, অথচ বিশেষ অনুমোদন পেতে দীর্ঘ সময় লাগছে। কিন্তু আপত্তি থাকা সত্ত্বেও লেনদেনের অনুরোধ আসতে থাকে। একই বছরের নভেম্বরে বাংলাদেশের ব্লু প্ল্যানেট ফ্যাশনওয়্যার এবং জার্মান আমদানিকারক করসিনা ইউরোপের মধ্যে প্রায় ৮৩ হাজার ডলারের একটি পোশাক লেনদেনের ক্ষেত্রে ডয়েচে ব্যাংক শর্তসাপেক্ষে গ্রাহক যাচাইয়ের অনুমোদন দেয়। এ ক্ষেত্রে ইসলামী ব্যাংক ছিল অর্থ পাঠানোর ব্যাংক। তবে অনুমোদনের সঙ্গে অন্যান্য কমপ্লায়েন্স ও যথাযথ যাচাই সম্পন্ন করার শর্তও যুক্ত ছিল।
এই ঘটনাগুলো দেখায়, আন্তর্জাতিক ব্যাংকিং সম্পর্ক শুধু কোনো ব্যাংকের সঙ্গে ব্যবসা করা বা না করার সিদ্ধান্তের মধ্যে সীমাবদ্ধ নয়। অনেক ক্ষেত্রে ঝুঁকির কারণে কোনো ব্যাংকের সঙ্গে সম্পর্ক সীমিত করা হলেও নির্দিষ্ট গ্রাহক, পণ্য বা লেনদেনের ক্ষেত্রে শর্তসাপেক্ষে কার্যক্রম চালু রাখা হয়। তবে এমন ব্যতিক্রমী অনুমোদন প্রক্রিয়া জটিল করে তোলে এবং লেনদেনের সময় ও খরচ বাড়ায়। আন্তর্জাতিক বাণিজ্যে একটি ব্যাংকের ওপর অন্য ব্যাংকের আস্থা কমে গেলে আমদানিকারক ও রপ্তানিকারকদের বিকল্প ব্যবস্থা খুঁজতে হয়। এর ফলে ব্যবসায়িক কার্যক্রমে বিলম্ব, অতিরিক্ত ব্যাংকিং চার্জ এবং নতুন মধ্যস্থতাকারী প্রতিষ্ঠানের ওপর নির্ভরতা তৈরি হতে পারে।
ইসলামী ব্যাংকের বাইরে ডয়েচে ব্যাংকের নথিতে বাংলাদেশের আরও একটি বড় বেসরকারি ব্যাংক সিটি ব্যাংকের ওপর বিধিনিষেধের তথ্য পাওয়া গেছে। ২০২১ সালের ৮ থেকে ১১ জুনের মধ্যে আদান-প্রদান করা কয়েকটি ইমেইলে দেখা যায়, নিয়মিত গ্রাহক যাচাই বা কেওয়াইসি পর্যালোচনা শেষ না হওয়া পর্যন্ত সিটি ব্যাংককে ‘কোয়ারেন্টিনে’ রাখা হয়েছিল। কেওয়াইসি বা ‘নো ইয়োর কাস্টমার’ হলো এমন একটি প্রক্রিয়া, যার মাধ্যমে ব্যাংক গ্রাহকের পরিচয়, ব্যবসার ধরন এবং সম্ভাব্য ঝুঁকি যাচাই করে। আন্তর্জাতিক ব্যাংকিং ব্যবস্থায় অর্থপাচার ও অবৈধ লেনদেন প্রতিরোধে এই যাচাই অত্যন্ত গুরুত্বপূর্ণ।
সে সময় সিঙ্গাপুরে ডয়েচে ব্যাংকের গ্রাহক প্রতিষ্ঠান রবার্ট বশের সিটি ব্যাংক থেকে একটি ঋণপত্র বা লেটার অব ক্রেডিট পাওয়ার কথা ছিল। ডয়েচে ব্যাংকের কর্মীরা এই লেনদেন পরিচালনার অনুমতি চাইলেও তা দেওয়া হয়নি। ৮ জুনের একটি ইমেইলে এক কর্মকর্তা জানান, সিটি ব্যাংকের পর্যালোচনা তখনো প্রাথমিক পর্যায়ে ছিল এবং এটি শেষ হতে কয়েক সপ্তাহ সময় লাগতে পারে। দুই দিন পর আরেকটি ইমেইলে স্পষ্ট করে বলা হয়, কোনো ব্যাংক কোয়ারেন্টিনে থাকলে তার সঙ্গে নতুন ব্যবসায়িক লেনদেন করা যাবে না। পরে অন্য একটি অনুমোদিত ব্যাংককে মধ্যস্থতাকারী হিসেবে ব্যবহার করার সম্ভাবনা নিয়ে আলোচনা হয়। তবে সেটির ক্ষেত্রেও অতিরিক্ত শর্ত পূরণ করতে হতো।
বাংলাদেশের ব্যাংকিং খাত সম্পর্কে ডয়েচে ব্যাংকের বিস্তৃত মূল্যায়নের তথ্য পাওয়া যায় ‘প্রজেক্ট লাশ’ নামের একটি সম্প্রসারণ পরিকল্পনায়। ২০২১ সালের ৬ জুলাইয়ের এই নথিতে বাংলাদেশকে সামগ্রিকভাবে মাঝারি ঝুঁকির দেশ হিসেবে মূল্যায়ন করা হলেও দেশের ১৮টি ব্যাংককে ‘উচ্চ ঝুঁকি’ শ্রেণিতে রাখা হয়েছিল। এসব ব্যাংকের গ্রাহক ও হিসাবের কার্যক্রম বছরে অন্তত একবার পর্যালোচনার প্রয়োজনীয়তার কথাও বলা হয়েছিল। তালিকায় ১৫টি দেশীয় ব্যাংকের নাম ছিল—আইএফআইসি, পূবালী, সিটি, মার্কেন্টাইল, প্রিমিয়ার, যমুনা, ব্র্যাক, ঢাকা, ইউনাইটেড কমার্শিয়াল, সাউথইস্ট, ইস্টার্ন, জনতা, ব্যাংক এশিয়া, মিউচুয়াল ট্রাস্ট এবং প্রাইম ব্যাংক। বাকি তিনটি ছিল বাংলাদেশে কার্যক্রম পরিচালনাকারী স্ট্যান্ডার্ড চার্টার্ড, এইচএসবিসি ও সিটিব্যাংক।
এই তালিকার তাৎপর্য বুঝতে হলে ‘উচ্চ ঝুঁকি’ শব্দটির অর্থ পরিষ্কার করা জরুরি। কোনো ব্যাংককে উচ্চ ঝুঁকির শ্রেণিতে রাখার অর্থ এই নয় যে প্রতিষ্ঠানটি অর্থপাচার করেছে বা অপরাধমূলক কর্মকাণ্ডে জড়িত। এটি মূলত আন্তর্জাতিক ব্যাংকের নিজস্ব ঝুঁকি মূল্যায়নের একটি শ্রেণিবিন্যাস। কোনো ব্যাংকের খেলাপি ঋণের অবস্থা, ঝুঁকি ব্যবস্থাপনার মান, কমপ্লায়েন্স বা বিধিবিধান অনুসরণের রেকর্ড, অর্থপাচার ও সন্ত্রাসে অর্থায়ন প্রতিরোধের ব্যবস্থা—এসব বিষয় বিবেচনা করে এমন মূল্যায়ন করা হয়। ফলে উচ্চ ঝুঁকির তালিকায় নাম থাকা মানেই অপরাধের প্রমাণ নয়; বরং সংশ্লিষ্ট ব্যাংকের ওপর বাড়তি নজরদারি ও যাচাইয়ের প্রয়োজন রয়েছে বলে আন্তর্জাতিক ব্যাংকটি মনে করেছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক শাহ মোহাম্মদ আহসান হাবিবের মতে, আন্তর্জাতিক ব্যাংকগুলো প্রতিটি ব্যাংককে আলাদাভাবে মূল্যায়ন করে। কোনো প্রতিষ্ঠানের আর্থিক অবস্থা, খেলাপি ঋণ, ঝুঁকি ব্যবস্থাপনা, কমপ্লায়েন্স এবং অর্থপাচার ও সন্ত্রাসে অর্থায়ন প্রতিরোধের সক্ষমতা তাদের বিবেচনায় থাকে। তাঁর বক্তব্য অনুযায়ী, বাংলাদেশের কিছু ব্যাংকের এসব ব্যবস্থা ভালোভাবে কাজ করলেও অনেক প্রতিষ্ঠানে প্রয়োজনীয় ব্যবস্থার ঘাটতি রয়েছে অথবা বিদ্যমান ব্যবস্থার মান সন্তোষজনক নয়। অর্থাৎ দেশের ব্যাংকিং খাতে ঝুঁকি মূল্যায়নের ক্ষেত্রে এক ধরনের সামগ্রিক দুর্বলতা রয়েছে বলে তাঁর পর্যবেক্ষণ।
আন্তর্জাতিক ব্যাংকগুলোর সঙ্গে সম্পর্ক সীমিত হয়ে গেলে তার প্রভাব শুধু সংশ্লিষ্ট ব্যাংকের ওপর পড়ে না; ছড়িয়ে পড়ে দেশের আমদানি-রপ্তানি ও সাধারণ ব্যবসায়িক কার্যক্রমেও। অধ্যাপক আহসান হাবিব বলেছেন, কোনো ব্যাংক আন্তর্জাতিক বড় ব্যাংকগুলোর সঙ্গে সরাসরি লেনদেনের সুযোগ হারালে তাকে অন্য ব্যাংকের মাধ্যমে অর্থ পাঠানো বা গ্রহণ করতে হয়। এতে লেনদেনের খরচ বাড়ে। আমদানিকারক ও রপ্তানিকারকদের অতিরিক্ত সময় ও অর্থ ব্যয় করতে হতে পারে। বিদেশি ব্যবসায়িক অংশীদারেরাও তখন লেনদেনের নিরাপত্তা নিয়ে বাড়তি নিশ্চয়তা চাইতে পারেন। ফলে বাংলাদেশের ব্যবসায়ীদের জন্য আন্তর্জাতিক বাজারে প্রতিযোগিতা করা আরও ব্যয়বহুল হয়ে উঠতে পারে।
এখানে আরেকটি ঝুঁকি রয়েছে। বড় ও প্রতিষ্ঠিত আন্তর্জাতিক ব্যাংকগুলো কোনো প্রতিষ্ঠানের সঙ্গে সম্পর্ক সীমিত করলে সেই ব্যাংক বিকল্প হিসেবে তুলনামূলক কম পরিচিত বা কম প্রতিষ্ঠিত মধ্যস্থতাকারী প্রতিষ্ঠানের ওপর নির্ভর করতে পারে। অধ্যাপক আহসান হাবিবের সতর্কতা অনুযায়ী, এতে লেনদেনের খরচ বাড়ার পাশাপাশি অর্থপাচার ও আর্থিক অপরাধের ঝুঁকিও বাড়তে পারে। কারণ, আন্তর্জাতিক লেনদেনের প্রতিটি ধাপে যথাযথ যাচাই এবং কার্যকর নজরদারি নিশ্চিত করা জরুরি। কোনো একটি ধাপে দুর্বলতা থাকলে পুরো লেনদেনব্যবস্থা ঝুঁকির মুখে পড়তে পারে।
ডয়েচে ব্যাংকের ফাঁস হওয়া নথি যে বৃহত্তর অনুসন্ধানের অংশ, সেটিও গুরুত্বপূর্ণ। ‘ইনসাইড ডয়েচে ব্যাংক’ নামের আন্তর্জাতিক অনুসন্ধানটি ১ কোটি ৫০ লাখের বেশি ফাঁস হওয়া নথির ওপর ভিত্তি করে তৈরি হয়েছে। ভারতীয় সাংবাদিক জোসি জোসেফ এবং দক্ষিণ আফ্রিকার অনুসন্ধানী সাংবাদিক খাদিজা শরিফ এসব নথি সংগ্রহ করেন। পরে ৫০টির বেশি গণমাধ্যম প্রতিষ্ঠানের ২৩০ জনেরও বেশি সাংবাদিকের সঙ্গে নথিগুলো ভাগ করা হয়। দক্ষিণ আফ্রিকার অলাভজনক প্রতিষ্ঠান ব্যারাকুডা মিডিয়া এই অনুসন্ধান সমন্বয় করে। অনুসন্ধানে ডয়েচে ব্যাংকের বিরুদ্ধে অতীতে অর্থপাচার ও নিষেধাজ্ঞা লঙ্ঘনের সম্ভাব্য সতর্কবার্তা উপেক্ষা করা এবং প্রভাবশালী গ্রাহকদের ক্ষেত্রে নিজস্ব নিয়ম শিথিল করার অভিযোগও উঠে এসেছে।
ডয়েচে ব্যাংক বলেছে, অনুসন্ধানে উত্থাপিত অনেক বিষয় বহু বছর বা কয়েক দশক আগের। প্রয়োজন অনুযায়ী সেগুলো কর্তৃপক্ষের সঙ্গে পর্যালোচনা করা হয়েছে। প্রতিষ্ঠানটির বক্তব্য, ‘আমরা এখন ভিন্ন একটি ব্যাংক।’ তবে বাংলাদেশের ব্যাংকগুলোর সঙ্গে সম্পর্কের বর্তমান অবস্থা সম্পর্কে তারা কোনো মন্তব্য করেনি। অর্থাৎ ২০২১ সালের নথিতে যে ঝুঁকি মূল্যায়ন ও বিধিনিষেধের তথ্য উঠে এসেছে, সেগুলো এখনো কার্যকর আছে কি না, তা নিশ্চিত হওয়া যায়নি। নেত্র নিউজের প্রশ্নের জবাবে তালিকাভুক্ত ব্যাংকগুলোর পক্ষ থেকেও প্রকাশের সময় পর্যন্ত কোনো উত্তর পাওয়া যায়নি।
এই অনুসন্ধানের সবচেয়ে গুরুত্বপূর্ণ বার্তা হলো, আন্তর্জাতিক ব্যাংকিং ব্যবস্থায় আস্থা একবার দুর্বল হয়ে গেলে তার প্রভাব দীর্ঘস্থায়ী হতে পারে। একটি ব্যাংকের অর্থপাচার প্রতিরোধব্যবস্থা নিয়ে প্রশ্ন উঠলে তার প্রভাব পড়ে বিদেশি ব্যাংকের সঙ্গে সম্পর্ক, আমদানি-রপ্তানি, ঋণপত্র, রেমিট্যান্স এবং ব্যবসায়িক লেনদেনের ওপর। বাংলাদেশের ব্যাংকিং খাতের জন্য তাই শুধু আর্থিক সূচক উন্নত করাই যথেষ্ট নয়; একই সঙ্গে নিশ্চিত করতে হবে কার্যকর কমপ্লায়েন্স, স্বচ্ছ গ্রাহক যাচাই, শক্তিশালী লেনদেন পর্যবেক্ষণ এবং আন্তর্জাতিক মানের ঝুঁকি ব্যবস্থাপনা।
অধ্যাপক আহসান হাবিব ব্যাংকগুলো এবং বাংলাদেশ ব্যাংককে বিদেশি অংশীদারদের উত্থাপিত যৌক্তিক উদ্বেগ দ্রুত সমাধানের পাশাপাশি অর্থপাচার প্রতিরোধের নিয়ম আরও কার্যকরভাবে প্রয়োগ করার আহ্বান জানিয়েছেন। তাঁর মতে, সবচেয়ে বেশি গুরুত্ব দেওয়া প্রয়োজন কমপ্লায়েন্স বা বিধিবিধান অনুসরণের ক্ষেত্রে। কারণ, আন্তর্জাতিক আর্থিক ব্যবস্থায় একটি ব্যাংকের গ্রহণযোগ্যতা শুধু তার সম্পদ বা ব্যবসার আকার দিয়ে নির্ধারিত হয় না; নির্ধারিত হয় সে কতটা স্বচ্ছ, কতটা জবাবদিহিমূলক এবং আর্থিক অপরাধ ঠেকাতে কতটা সক্ষম, তা দিয়ে।
ইসলামী ব্যাংকের সঙ্গে ডয়েচে ব্যাংকের সম্পর্ক ছিন্ন করার ঘটনা তাই কেবল দুটি ব্যাংকের ব্যবসায়িক সিদ্ধান্তের গল্প নয়। এটি বাংলাদেশের ব্যাংকিং খাতের জন্য একটি সতর্কবার্তা। উচ্চ ঝুঁকির তালিকায় নাম থাকা অপরাধের প্রমাণ নয়, কিন্তু আন্তর্জাতিক অংশীদারদের উদ্বেগও উপেক্ষা করার মতো বিষয় নয়। ব্যাংকিং খাতে আস্থা ফিরিয়ে আনতে হলে অভিযোগের যথাযথ তদন্ত, কার্যকর তদারকি, স্বচ্ছতা এবং শক্তিশালী অর্থপাচার প্রতিরোধব্যবস্থা নিশ্চিত করতে হবে। তা না হলে আন্তর্জাতিক লেনদেনে বাংলাদেশের ব্যাংকগুলোকে আরও বেশি বাধার মুখে পড়তে হতে পারে—যার চূড়ান্ত মূল্য দিতে হবে দেশের ব্যবসায়ী, আমদানিকারক, রপ্তানিকারক এবং সাধারণ গ্রাহকদেরই।
আপনার মতামত জানানঃ