
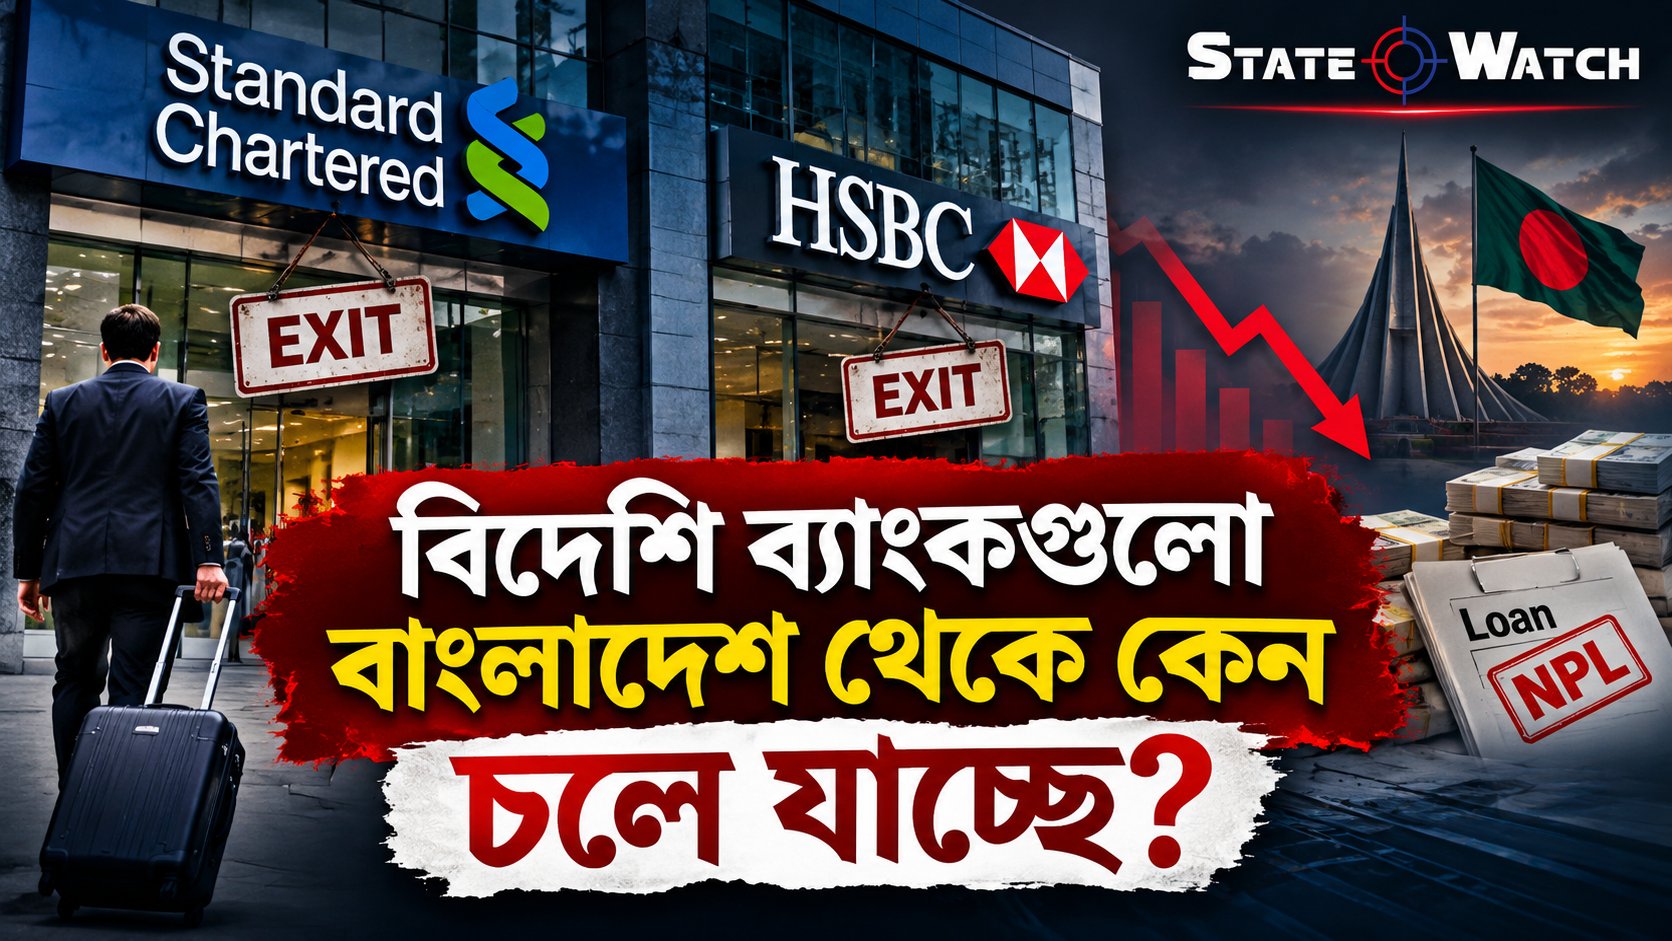
 একসময় বাংলাদেশের ব্যাংকিং খাতে বিদেশি ব্যাংকের উপস্থিতি ছিল আভিজাত্য, আধুনিকতা ও নির্ভরযোগ্যতার প্রতীক। উন্নত গ্রাহকসেবা, আন্তর্জাতিক লেনদেনের সুবিধা, ক্রেডিট কার্ড, বৈদেশিক মুদ্রা ব্যবস্থাপনা কিংবা প্রযুক্তিনির্ভর ব্যাংকিং—সবকিছুতেই আন্তর্জাতিক ব্যাংকগুলোর আলাদা অবস্থান ছিল। বিশেষ করে স্ট্যান্ডার্ড চার্টার্ড ও এইচএসবিসির মতো প্রতিষ্ঠানকে ঘিরে গড়ে উঠেছিল মধ্যবিত্ত, উচ্চবিত্ত ও করপোরেট গ্রাহকদের দীর্ঘদিনের আস্থা। কিন্তু সেই পরিচিত ব্যাংকিং বাস্তবতায় এখন বড় ধরনের পরিবর্তনের আভাস পাওয়া যাচ্ছে। বাংলাদেশের বাজারে রিটেইল ব্যাংকিং কার্যক্রম গুটিয়ে নেওয়ার সিদ্ধান্ত নিয়েছে বিশ্বের পরিচিত দুটি আন্তর্জাতিক ব্যাংক। প্রথমে এইচএসবিসি, এরপর স্ট্যান্ডার্ড চার্টার্ড। স্বাভাবিকভাবেই প্রশ্ন উঠছে, তাহলে কি বাংলাদেশের ব্যাংকিং বাজার থেকে বিদেশি ব্যাংকগুলোর আগ্রহ কমে যাচ্ছে? আন্তর্জাতিক প্রতিষ্ঠানগুলো কি দেশের অর্থনীতির ভবিষ্যৎ নিয়ে শঙ্কিত? নাকি এর পেছনে রয়েছে বৈশ্বিক ব্যাংকিং ব্যবসার নতুন হিসাব-নিকাশ?
বিষয়টি শুধু দুটি ব্যাংকের ব্যবসায়িক সিদ্ধান্তের মধ্যে সীমাবদ্ধ নয়। এর সঙ্গে জড়িয়ে আছে বাংলাদেশের আর্থিক খাতের বিশ্বাসযোগ্যতা, দেশীয় ব্যাংকগুলোর সক্ষমতা, বিদেশি বিনিয়োগকারীদের মনোভাব এবং দেশের অর্থনৈতিক ভবিষ্যৎ। তবে শুরুতেই একটি বিষয় পরিষ্কার করা জরুরি—রিটেইল ব্যাংকিং থেকে সরে যাওয়া মানেই কোনো দেশ থেকে পুরোপুরি ব্যবসা গুটিয়ে নেওয়া নয়। রিটেইল ব্যাংকিং বলতে সাধারণত ব্যক্তিগত গ্রাহকদের আমানত, সঞ্চয়ী হিসাব, ক্রেডিট কার্ড, ব্যক্তিগত ঋণ, গৃহঋণ ও অন্যান্য ব্যাংকিং সেবা বোঝায়। অন্যদিকে করপোরেট ব্যাংকিং, আন্তর্জাতিক বাণিজ্য অর্থায়ন, ট্রেজারি ও প্রাতিষ্ঠানিক ব্যাংকিং আলাদা ব্যবসায়িক ক্ষেত্র। ফলে কোনো বিদেশি ব্যাংক ব্যক্তিগত গ্রাহকদের সঙ্গে সরাসরি ব্যবসা কমিয়ে দিলেও দেশের বড় ব্যবসাপ্রতিষ্ঠান, বহুজাতিক কোম্পানি কিংবা আন্তর্জাতিক বাণিজ্যের সঙ্গে যুক্ত থাকতে পারে।
তাহলে কেন এই পরিবর্তন? এর একটি বড় কারণ হচ্ছে আন্তর্জাতিক ব্যাংকিং ব্যবসার অর্থনীতি বদলে যাওয়া। একসময় একটি দেশে শাখা খুলে আমানত সংগ্রহ, ঋণ বিতরণ এবং ক্রেডিট কার্ডের মাধ্যমে আয় করাই ছিল ব্যাংকগুলোর বড় ব্যবসায়িক কৌশল। কিন্তু বর্তমানে একটি আন্তর্জাতিক ব্যাংক পরিচালনা করতে শুধু শাখা, কর্মকর্তা-কর্মচারী কিংবা গ্রাহকসেবার খরচ বিবেচনা করলেই চলে না। এর সঙ্গে যুক্ত হয়েছে সাইবার নিরাপত্তা, আন্তর্জাতিক আর্থিক অপরাধ প্রতিরোধ, অর্থ পাচার শনাক্তকরণ, নিষেধাজ্ঞা যাচাই, তথ্য সুরক্ষা, প্রযুক্তি অবকাঠামো এবং বৈশ্বিক ঝুঁকি ব্যবস্থাপনার বিপুল ব্যয়।
এই ব্যয়ের বড় অংশ গ্রাহকসংখ্যা কমলেও কমে না। অর্থাৎ কোনো দেশে ব্যাংকের গ্রাহকসংখ্যা বা ব্যবসার পরিমাণ যদি তুলনামূলক ছোট হয়, তাহলে প্রতিটি গ্রাহকের বিপরীতে পরিচালন ব্যয় অনেক বেশি হয়ে যেতে পারে। আন্তর্জাতিক ব্যাংকের কাছে তখন প্রশ্ন দাঁড়ায়—এই বাজারে বিনিয়োগ করে যে মুনাফা পাওয়া যাচ্ছে, তা কি অন্য কোনো দেশে একই মূলধন বিনিয়োগের তুলনায় বেশি? উত্তর নেতিবাচক হলে ব্যবসার ধরন পরিবর্তন করাই তাদের জন্য যুক্তিযুক্ত হয়ে ওঠে।
এখানে আরেকটি গুরুত্বপূর্ণ বিষয় হচ্ছে মূলধনের দক্ষ ব্যবহার। আন্তর্জাতিক ব্যাংকগুলো এখন শুধু মোট মুনাফা নয়, বরং বিনিয়োগকৃত মূলধনের বিপরীতে কতটা আয় হচ্ছে, সেটিকে বেশি গুরুত্ব দিচ্ছে। একটি দেশে রিটেইল ব্যাংকিং পরিচালনায় বিপুল অর্থ আটকে রেখে যদি তুলনামূলক কম মুনাফা পাওয়া যায়, তাহলে সেই অর্থ অন্য কোনো বাজারে করপোরেট ব্যাংকিং, সম্পদ ব্যবস্থাপনা কিংবা আন্তর্জাতিক বাণিজ্য অর্থায়নে ব্যবহার করা বেশি লাভজনক হতে পারে। এ কারণেই বিশ্বের বড় ব্যাংকগুলো তাদের ব্যবসায়িক কাঠামো নতুন করে সাজাচ্ছে।
ভারতের উদাহরণ এ ক্ষেত্রে বেশ গুরুত্বপূর্ণ। বিশ্বের অন্যতম দ্রুত বর্ধনশীল অর্থনীতির দেশ ভারতেও আন্তর্জাতিক ব্যাংকগুলো তাদের রিটেইল ব্যাংকিং ব্যবসা পুনর্গঠন করেছে। ২০২৩ সালে সিটি ব্যাংক এনএ তাদের ভারতীয় ভোক্তা ব্যাংকিং ব্যবসা অ্যাক্সিস ব্যাংকের কাছে বিক্রি করে। স্ট্যান্ডার্ড চার্টার্ডও দেশটিতে ব্যক্তিগত ঋণের পোর্টফোলিও কোটাক মাহিন্দ্রা ব্যাংকের কাছে হস্তান্তর করেছে। ২০২৬ সালে ফেডারেল ব্যাংকের কাছে বিপুলসংখ্যক ক্রেডিট কার্ড গ্রাহকের পোর্টফোলিও হস্তান্তরের চুক্তিও করেছে ব্যাংকটি। অর্থাৎ শুধু বাংলাদেশ নয়, বড় অর্থনীতির দেশেও আন্তর্জাতিক ব্যাংকগুলো ব্যবসার ধরন পরিবর্তন করছে।
পাকিস্তানেও একই ধরনের ঘটনা ঘটেছে। আরবিএস, বার্কলেইস ও এইচএসবিসির মতো আন্তর্জাতিক প্রতিষ্ঠানের স্থানীয় কার্যক্রম বিভিন্ন সময়ে দেশীয় ব্যাংকের কাছে হস্তান্তরিত হয়েছে। এসব উদাহরণ থেকে বোঝা যায়, আন্তর্জাতিক ব্যাংকগুলোর ব্যবসায়িক কৌশলে একটি বড় পরিবর্তন চলছে। তারা অনেক ক্ষেত্রে সব দেশে সব ধরনের ব্যাংকিং সেবা পরিচালনার পরিবর্তে নির্দিষ্ট কিছু বাজার ও ব্যবসায় নিজেদের মনোযোগ কেন্দ্রীভূত করছে।
তবে বাংলাদেশের ক্ষেত্রে শুধু বৈশ্বিক কৌশলের কথা বললেই পুরো চিত্র বোঝা যাবে না। কারণ দেশের ব্যাংকিং খাতের নিজস্ব কিছু দুর্বলতা রয়েছে, যেগুলো দীর্ঘদিন ধরেই আলোচনায়। খেলাপি ঋণের অস্বাভাবিক বৃদ্ধি, ঋণ বিতরণে অনিয়ম, রাজনৈতিক প্রভাব, দুর্বল পরিচালনা পর্ষদ, মূলধন ঘাটতি এবং আমানতকারীদের আস্থার সংকট—সব মিলিয়ে ব্যাংকিং খাত একটি কঠিন সময় পার করছে।
বিশেষ করে খেলাপি ঋণের পরিস্থিতি উদ্বেগজনক। ২০২৬ সালের মাঝামাঝি সময়ে বাংলাদেশের ব্যাংকিং খাতে মোট ঋণের প্রায় এক-তৃতীয়াংশ খেলাপি হয়ে পড়ার তথ্য সামনে এসেছে। অর্থাৎ ব্যাংকগুলোর বিতরণ করা ঋণের একটি বিশাল অংশ সময়মতো ফেরত আসছে না। একটি ব্যাংকের জন্য ঋণ হচ্ছে আয়ের অন্যতম প্রধান উৎস। সেই ঋণ যদি নিয়মিত ফেরত না আসে, তাহলে ব্যাংকের মুনাফা কমে, তারল্যের ওপর চাপ তৈরি হয় এবং নতুন ঋণ বিতরণের সক্ষমতাও ক্ষতিগ্রস্ত হয়।
এর সঙ্গে রয়েছে সুশাসনের প্রশ্ন। ব্যাংকিং খাতে যখন ঋণ বিতরণে যোগ্যতার চেয়ে রাজনৈতিক বা ব্যক্তিগত প্রভাব বেশি গুরুত্বপূর্ণ হয়ে ওঠে, তখন পুরো আর্থিক ব্যবস্থার ঝুঁকি বেড়ে যায়। কোনো কোনো ক্ষেত্রে বড় ঋণগ্রহীতারা বছরের পর বছর ঋণ পরিশোধ না করেও নতুন সুবিধা পেয়ে থাকেন—এমন অভিযোগ ও বিতর্কও ব্যাংকিং খাতের বিশ্বাসযোগ্যতাকে ক্ষতিগ্রস্ত করেছে। সাধারণ আমানতকারী যখন দেখেন, তাঁর সঞ্চয়ের নিরাপত্তা নিয়ে প্রশ্ন তৈরি হচ্ছে, তখন ব্যাংকের প্রতি আস্থা দুর্বল হয়ে পড়ে।
আন্তর্জাতিক ব্যাংকগুলোর কাছে এসব বিষয় আরও বেশি গুরুত্বপূর্ণ। কারণ তাদের ব্যবসা শুধু স্থানীয় বাজারের মুনাফার ওপর নির্ভর করে না; আন্তর্জাতিক নিয়ন্ত্রক কাঠামো, ঝুঁকি ব্যবস্থাপনা এবং সুনামের বিষয়টিও বিবেচনায় রাখতে হয়। কোনো দেশে ব্যবসা পরিচালনার ক্ষেত্রে যদি নিয়ন্ত্রক অনিশ্চয়তা, আর্থিক অনিয়ম কিংবা সুশাসনের দুর্বলতা বেশি থাকে, তাহলে সেই বাজারে অতিরিক্ত ঝুঁকি নিতে তারা আগ্রহী নাও হতে পারে।
তবে এর অর্থ এই নয় যে বাংলাদেশের পুরো অর্থনীতির ওপর বিদেশি ব্যাংকগুলোর আস্থা শেষ হয়ে গেছে। বাংলাদেশের তৈরি পোশাকশিল্প, আন্তর্জাতিক বাণিজ্য, রেমিট্যান্স, অবকাঠামো উন্নয়ন এবং বড় শিল্পপ্রতিষ্ঠানের অর্থায়নে আন্তর্জাতিক ব্যাংকগুলোর এখনো গুরুত্বপূর্ণ ভূমিকা রয়েছে। বিশেষ করে আমদানি-রপ্তানি অর্থায়ন, বৈদেশিক মুদ্রা লেনদেন, আন্তর্জাতিক করপোরেট গ্রাহকদের সেবা এবং ট্রেজারি কার্যক্রমে বিদেশি ব্যাংকগুলোর অভিজ্ঞতা ও নেটওয়ার্কের প্রয়োজনীয়তা রয়েছে।
এখানে সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন হলো, বাংলাদেশের বাজারে বিদেশি ব্যাংকগুলোর রিটেইল ব্যবসা কমে গেলে সেই জায়গা কে নেবে? স্বাভাবিকভাবেই সুযোগ তৈরি হবে দেশীয় ব্যাংকগুলোর জন্য। বিদেশি ব্যাংকের গ্রাহকভিত্তি, ক্রেডিট কার্ড ব্যবসা, আমানত, ঋণের পোর্টফোলিও এবং দক্ষ জনবল অধিগ্রহণের মাধ্যমে স্থানীয় ব্যাংকগুলো নিজেদের ব্যবসা সম্প্রসারণ করতে পারে। এতে নতুন করে গ্রাহক তৈরি এবং বাজারে প্রবেশের জন্য যে দীর্ঘ সময় প্রয়োজন, তা অনেকটাই কমে আসতে পারে।
কিন্তু এই সুযোগের সঙ্গে ঝুঁকিও কম নয়। হাজার হাজার গ্রাহকের ব্যাংকিং হিসাব ও ক্রেডিট কার্ড পরিচালনা করা কেবল একটি ব্যবসায়িক সম্পদ অধিগ্রহণের বিষয় নয়। এর সঙ্গে যুক্ত থাকে গ্রাহকের ব্যক্তিগত তথ্য, আর্থিক ইতিহাস, প্রযুক্তিগত অবকাঠামো এবং দীর্ঘদিনের সেবার মান বজায় রাখার দায়িত্ব। অধিগ্রহণকারী ব্যাংক যদি যথাযথ প্রযুক্তিগত সক্ষমতা ও ব্যবস্থাপনা নিশ্চিত করতে না পারে, তাহলে গ্রাহকদের ভোগান্তি বাড়তে পারে। একই সঙ্গে সংশ্লিষ্ট ব্যাংকের কর্মীদের চাকরি, সুযোগ-সুবিধা এবং ভবিষ্যৎ নিয়েও প্রশ্ন তৈরি হতে পারে।
এ ক্ষেত্রে বাংলাদেশ ব্যাংকের ভূমিকা অত্যন্ত গুরুত্বপূর্ণ। কোনো ব্যাংকের রিটেইল ব্যবসা অন্য প্রতিষ্ঠানের কাছে হস্তান্তরের ক্ষেত্রে শুধু আর্থিক মূল্যায়ন করলেই চলবে না। অধিগ্রহণকারী প্রতিষ্ঠানের আর্থিক সক্ষমতা, প্রযুক্তিগত প্রস্তুতি, গ্রাহকের তথ্য সুরক্ষা, ঋণের মান এবং কর্মীদের স্বার্থ যথাযথভাবে বিবেচনা করতে হবে। পাশাপাশি গ্রাহকদের জানাতে হবে, তাদের হিসাব, আমানত, ঋণ কিংবা ক্রেডিট কার্ডের ক্ষেত্রে কী ধরনের পরিবর্তন আসবে।
বাংলাদেশের দেশীয় ব্যাংকগুলোর জন্যও এটি নিজেদের সক্ষমতা প্রমাণের একটি বড় পরীক্ষা। এত দিন বিদেশি ব্যাংকগুলোর আধুনিক সেবা, আন্তর্জাতিক নেটওয়ার্ক এবং পেশাদার ব্যবস্থাপনা অনেক গ্রাহকের কাছে বাড়তি আকর্ষণ ছিল। এখন দেশীয় ব্যাংকগুলো যদি সেই গ্রাহকদের ধরে রাখতে চায়, তাহলে শুধু বিজ্ঞাপন কিংবা নতুন পণ্য চালু করলেই হবে না। সেবার মান, স্বচ্ছতা, দ্রুত লেনদেন, প্রযুক্তিগত নিরাপত্তা এবং গ্রাহকের প্রতি দায়িত্বশীল আচরণ নিশ্চিত করতে হবে।
বিশেষ করে ডিজিটাল ব্যাংকিংয়ের যুগে গ্রাহক আর শুধু ব্যাংকের শাখার ওপর নির্ভরশীল নন। মোবাইল অ্যাপ, অনলাইন লেনদেন, ডিজিটাল পেমেন্ট এবং তাৎক্ষণিক গ্রাহকসেবা এখন ব্যাংকিংয়ের অপরিহার্য অংশ। বাংলাদেশে মোবাইল আর্থিক সেবা ও ডিজিটাল লেনদেনের বিস্তার ব্যাংকিং খাতের প্রতিযোগিতাকে নতুন মাত্রা দিয়েছে। ফলে বিদেশি ব্যাংকগুলোর একসময়কার প্রযুক্তিগত বিশেষত্ব অনেকাংশে কমে এসেছে। কিন্তু সব দেশীয় ব্যাংক এখনো সমান মানের ডিজিটাল সেবা দিতে সক্ষম নয়। এই ব্যবধান দূর করাই এখন বড় চ্যালেঞ্জ।
আরেকটি বিষয় মনে রাখতে হবে, বিদেশি ব্যাংকের উপস্থিতি শুধু গ্রাহকসেবার মান বাড়ায় না; এটি পুরো ব্যাংকিং খাতে প্রতিযোগিতা তৈরি করে। আন্তর্জাতিক মানের কমপ্লায়েন্স, ঝুঁকি ব্যবস্থাপনা, দক্ষ মানবসম্পদ এবং প্রযুক্তিগত উৎকর্ষের ক্ষেত্রে তারা অনেক সময় উদাহরণ তৈরি করে। ফলে তাদের রিটেইল কার্যক্রম কমে গেলে বাজারে প্রতিযোগিতার একটি অংশও সংকুচিত হতে পারে। দেশীয় ব্যাংকগুলো যদি এই সুযোগে সেবার মান উন্নত না করে, বরং শুধু গ্রাহক ও বাজারের অংশীদারত্ব বাড়ানোর দিকে মনোযোগ দেয়, তাহলে শেষ পর্যন্ত গ্রাহকরাই ক্ষতিগ্রস্ত হবেন।
বাংলাদেশের অর্থনীতির জন্য তাই সবচেয়ে জরুরি হলো ব্যাংকিং খাতের প্রতি আস্থা ফিরিয়ে আনা। এ জন্য প্রয়োজন ব্যাংকের পরিচালনা পর্ষদে যোগ্য ও পেশাদার ব্যক্তিদের নিয়োগ, ঋণ বিতরণে স্বচ্ছতা, রাজনৈতিক প্রভাবমুক্ত সিদ্ধান্ত গ্রহণ, স্বার্থসংশ্লিষ্ট ঋণ নিয়ন্ত্রণ এবং বড় ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা। একই সঙ্গে কেন্দ্রীয় ব্যাংকের নিয়ন্ত্রক ভূমিকা হতে হবে স্বাধীন, শক্তিশালী ও নিরপেক্ষ। ব্যাংকিং খাতে অনিয়মের বিরুদ্ধে ব্যবস্থা নেওয়ার ক্ষেত্রে কোনো প্রতিষ্ঠান বা ব্যক্তির পরিচয় যেন বাধা হয়ে না দাঁড়ায়।
সবশেষে বলা যায়, স্ট্যান্ডার্ড চার্টার্ড ও এইচএসবিসির রিটেইল ব্যাংকিং ব্যবসা গুটিয়ে নেওয়ার সিদ্ধান্ত বাংলাদেশের জন্য একটি গুরুত্বপূর্ণ সতর্কবার্তা। তবে এটিকে সরাসরি বিদেশি বিনিয়োগকারীদের সম্পূর্ণ অনাস্থা কিংবা দেশের অর্থনীতি থেকে আন্তর্জাতিক ব্যাংকগুলোর বিদায় হিসেবে দেখা ঠিক হবে না। এর পেছনে রয়েছে বৈশ্বিক ব্যাংকিং কৌশলের পরিবর্তন, মূলধনের দক্ষ ব্যবহার, পরিচালন ব্যয়ের চাপ এবং বাংলাদেশের নিজস্ব আর্থিক খাতের দুর্বলতা।
এখন প্রশ্ন হলো, বাংলাদেশ এই পরিবর্তনকে কীভাবে গ্রহণ করবে? দেশীয় ব্যাংকগুলো কি বিদেশি ব্যাংকের ছেড়ে যাওয়া বাজার দখল করেই সন্তুষ্ট থাকবে, নাকি আন্তর্জাতিক মানের ব্যাংকিং ব্যবস্থা গড়ে তোলার সুযোগ হিসেবে দেখবে? কারণ বিদেশি ব্যাংকের গ্রাহক অর্জন করা সম্ভব, তাদের ব্যবসায়িক পোর্টফোলিও কেনাও সম্ভব। কিন্তু দীর্ঘদিনের আস্থা, পেশাদারত্ব এবং আন্তর্জাতিক মানের সেবা একদিনে অর্জন করা যায় না। বাংলাদেশের ব্যাংকিং খাতের ভবিষ্যৎ নির্ভর করবে সেই কঠিন পরীক্ষায় দেশীয় প্রতিষ্ঠানগুলো কতটা সফল হয়, তার ওপর।
আপনার মতামত জানানঃ