
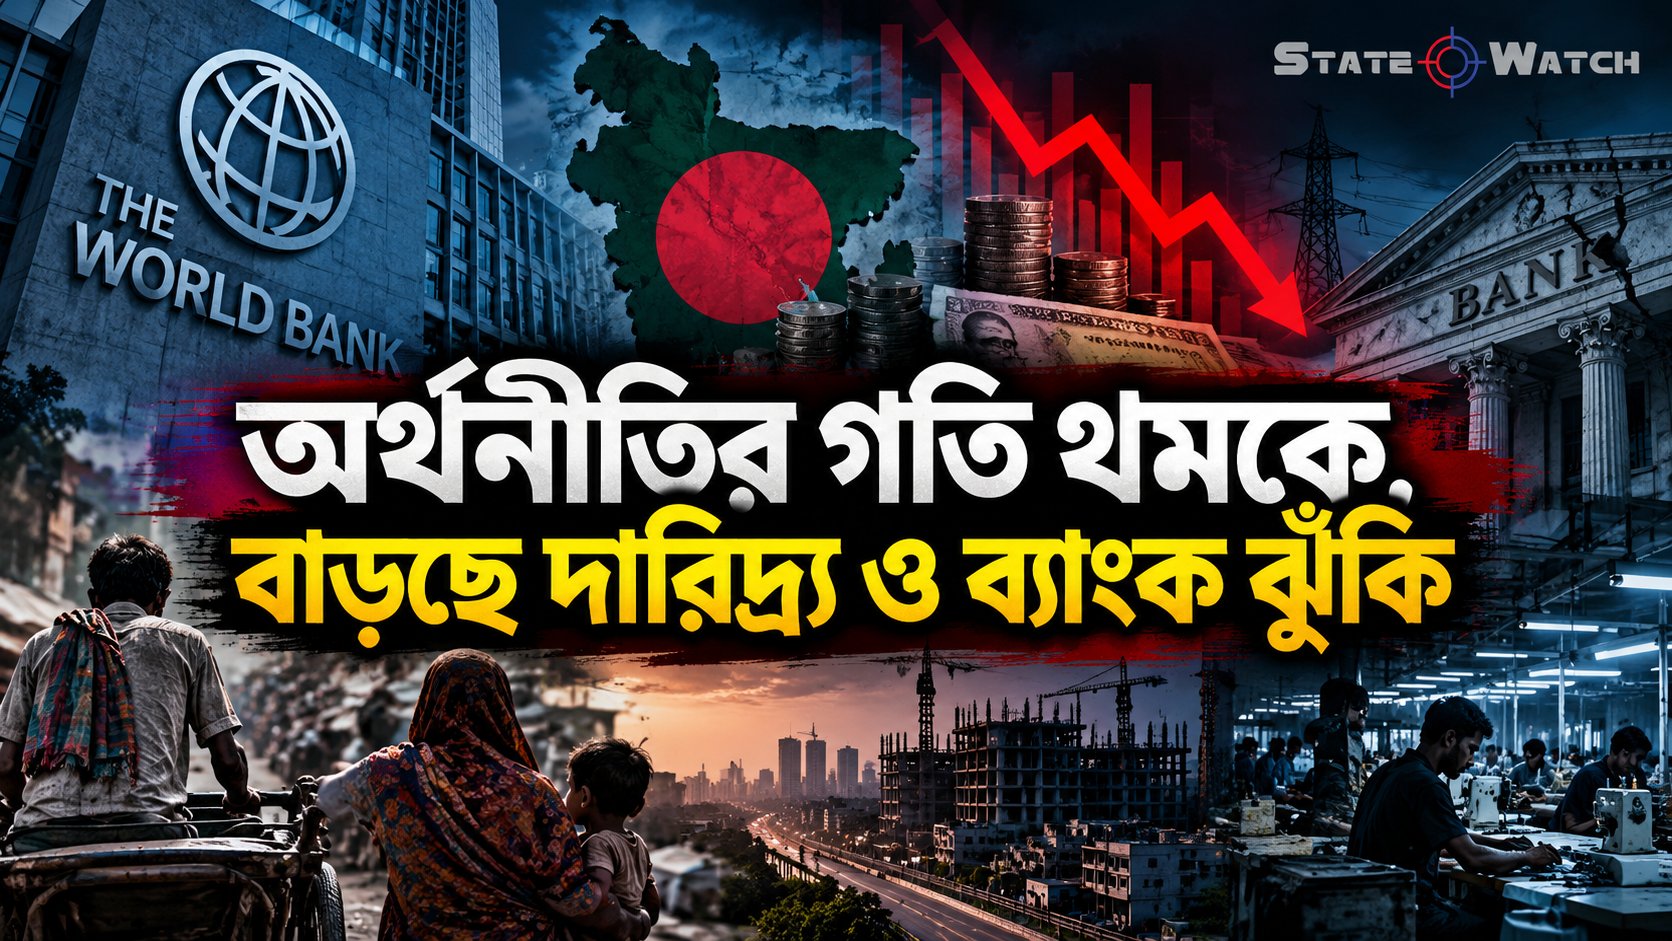
 বাংলাদেশের অর্থনীতি যেন একই সঙ্গে কয়েকটি চাপের ভেতর দিয়ে যাচ্ছে। একদিকে প্রবৃদ্ধির গতি কমছে, অন্যদিকে বিনিয়োগ ও কর্মসংস্থানে দুর্বলতা বাড়ছে। শিল্পকারখানায় গ্যাস-বিদ্যুতের সংকট উৎপাদন ব্যাহত করছে, ব্যাংক খাতে খেলাপি ঋণ ও মূলধন ঘাটতি গভীর হচ্ছে, আর উচ্চ মূল্যস্ফীতি মানুষের প্রকৃত আয় ও ক্রয়ক্ষমতায় চাপ তৈরি করছে। অর্থনীতির এই দুর্বলতার সবচেয়ে বড় মূল্য দিতে হচ্ছে সাধারণ মানুষকে। কারণ অর্থনীতির সূচকে যে সংকট দেখা যাচ্ছে, তার প্রতিফলন শেষ পর্যন্ত দেখা যাচ্ছে মানুষের আয়, চাকরি, ব্যবসা ও দৈনন্দিন ব্যয়ের ওপর।
বিশ্বব্যাংকের অক্টোবর ২০২৬-এর বাংলাদেশ ডেভেলপমেন্ট আপডেট দেশের অর্থনীতির এমনই একটি চিত্র তুলে ধরেছে। সংস্থাটির প্রতিবেদনে বলা হয়েছে, ২০২৫-২৬ অর্থবছরে বাংলাদেশের প্রকৃত জিডিপি প্রবৃদ্ধি হয়েছে মাত্র ৩ দশমিক ৪ শতাংশ। অথচ কয়েক বছর আগেও বাংলাদেশের অর্থনীতি ৫ শতাংশের বেশি হারে বাড়ছিল। ২০২২-২৩ অর্থবছরে প্রবৃদ্ধি ছিল ৫ দশমিক ৮ শতাংশ। এরপর তা কমে ৪ দশমিক ২ শতাংশ এবং ৩ দশমিক ৫ শতাংশে নেমে আসে। গত অর্থবছরের তৃতীয় প্রান্তিকে প্রবৃদ্ধি আরও কমে দাঁড়ায় ২ দশমিক ২ শতাংশে, যা করোনা মহামারির পর কোনো প্রান্তিকের সর্বনিম্ন প্রবৃদ্ধি।
এই ধীরগতির পেছনে সবচেয়ে বড় কারণগুলোর একটি হলো বিনিয়োগের সংকোচন। অর্থনীতিতে নতুন বিনিয়োগ না হলে নতুন কারখানা, নতুন ব্যবসা ও নতুন কর্মসংস্থান তৈরি হয় না। বিশ্বব্যাংকের তথ্য অনুযায়ী, ২০২৫-২৬ অর্থবছরে বেসরকারি বিনিয়োগ কমেছে শূন্য দশমিক ৫ শতাংশ এবং সরকারি বিনিয়োগ কমেছে শূন্য দশমিক ৭ শতাংশ। একই সময়ে পণ্য ও সেবার প্রকৃত রপ্তানি কমেছে ৪ দশমিক ৮ শতাংশ। ফলে অর্থনীতির উৎপাদনশীল ভিত্তি আরও দুর্বল হয়েছে।
শিল্প খাতের পরিস্থিতিও উদ্বেগজনক। গত অর্থবছরে শিল্প খাতের প্রবৃদ্ধি ছিল প্রায় ২ শতাংশ। অথচ তৃতীয় প্রান্তিকে শিল্প উৎপাদনই কমেছে শূন্য দশমিক ৩ শতাংশ। করোনা মহামারির পর এটিই শিল্প খাতের প্রথম প্রান্তিকভিত্তিক সংকোচন। গ্যাস ও বিদ্যুতের সংকট অনেক কারখানাকে তাদের পূর্ণ সক্ষমতায় উৎপাদন করতে দেয়নি। কোনো কোনো প্রতিষ্ঠান কর্মঘণ্টা কমিয়েছে, উৎপাদন সাময়িকভাবে বন্ধ রেখেছে, আবার কোথাও কর্মী ছাঁটাইয়ের ঘটনাও ঘটেছে। শিল্প উৎপাদনের এই দুর্বলতা শুধু ব্যবসার ওপর প্রভাব ফেলছে না; এর সরাসরি প্রভাব পড়ছে শ্রমবাজারে।
বিশেষ করে নারীদের কর্মসংস্থানে এই সংকটের প্রভাব স্পষ্ট। শিল্প ও সেবা খাতে চাকরি হারানো অনেক নারী শ্রমবাজার থেকেই বেরিয়ে গেছেন। ২০২২ সালে নারীর শ্রমশক্তিতে অংশগ্রহণের হার ছিল ৪২ দশমিক ৮ শতাংশ, যা ২০২৪ সালে নেমে আসে ৩৮ দশমিক ৪ শতাংশে। ২০২৫ সালের পর নতুন শ্রমশক্তি জরিপ না থাকায় বর্তমান পরিস্থিতি পুরোপুরি পরিমাপ করা সম্ভব নয়। তবে অর্থনীতির সামগ্রিক দুর্বলতা এবং কর্মসংস্থানের সংকট থেকে বোঝা যায়, শ্রমবাজারের চাপ এখনো কমেনি।
এর সঙ্গে যুক্ত হয়েছে মূল্যস্ফীতি। গড় মূল্যস্ফীতি ২০২৪-২৫ অর্থবছরের ১০ শতাংশ থেকে গত অর্থবছরে ৮ দশমিক ৭ শতাংশে নেমেছে। আগস্টে পয়েন্ট-টু-পয়েন্ট মূল্যস্ফীতি ছিল ৮ দশমিক ৩ শতাংশ। সংখ্যাটি আগের তুলনায় কিছুটা কম হলেও সাধারণ মানুষের জন্য স্বস্তির জায়গা তৈরি হয়নি। কারণ দীর্ঘদিন ধরে উচ্চ মূল্যস্ফীতি মানুষের আয় ও সঞ্চয়ের প্রকৃত মূল্য কমিয়ে দিয়েছে। বিদ্যুৎ ও জ্বালানির মূল্যবৃদ্ধি, সরবরাহব্যবস্থার সমস্যা এবং মুদ্রা সরবরাহের প্রবৃদ্ধি মূল্যস্ফীতিকে উঁচুতে ধরে রেখেছে। খুচরা পর্যায়ে বিদ্যুতের গড় দাম প্রায় ১৬ দশমিক ৭ শতাংশ বেড়েছে। অন্যদিকে কম আয়ের শ্রমিকদের মজুরি মূল্যস্ফীতির সঙ্গে তাল মেলাতে পারেনি। ফলে আগস্টে তাদের প্রকৃত মজুরি আবার ঋণাত্মক হয়ে যায়।
অর্থনীতির এই চাপের সবচেয়ে বড় সামাজিক ফল হলো দারিদ্র্য বৃদ্ধি। বিশ্বব্যাংকের জাতীয় দারিদ্র্যসীমার হিসাবে, ২০২২ সালে দারিদ্র্যের হার ছিল ১৮ দশমিক ৭ শতাংশ। গত অর্থবছরে তা আনুমানিক ২২ দশমিক ৫ শতাংশে উঠেছে। অর্থাৎ অর্থনীতির প্রবৃদ্ধি কমার সঙ্গে সঙ্গে মানুষের জীবনযাত্রার নিরাপত্তাও দুর্বল হয়েছে। বিশ্বব্যাংকের মডেলভিত্তিক হিসাবে, দৈনিক ৩ ডলারের আন্তর্জাতিক দারিদ্র্যসীমায় ২০২৫-২৬ অর্থবছরে দারিদ্র্যের হার বেড়েছে ১ দশমিক ১ শতাংশ পয়েন্ট। এক বছরে প্রায় ২১ লাখ মানুষ নতুন করে এই দারিদ্র্যসীমার নিচে নেমেছে।
এখানে একটি গুরুত্বপূর্ণ বিষয় হলো আয়বৈষম্যও বেড়েছে। অর্থাৎ শুধু দরিদ্র মানুষের সংখ্যা বাড়ছে তা নয়, সমাজের বিভিন্ন শ্রেণির মানুষের আয় ও সুযোগের ব্যবধানও বাড়ছে। অর্থনীতির প্রবৃদ্ধি যখন কর্মসংস্থান তৈরির তুলনায় সম্পদ ও আয়ের ওপর বেশি প্রভাব ফেলে, তখন এই বৈষম্য আরও তীব্র হতে পারে। ফলে কাগজে অর্থনীতির আকার বাড়লেও তার সুফল সবার কাছে সমানভাবে পৌঁছায় না।
এই পরিস্থিতিতে ব্যাংক খাত হয়ে উঠেছে সবচেয়ে বড় ঝুঁকিগুলোর একটি। খেলাপি ঋণের পরিমাণ দ্রুত বেড়েছে। ২০২৪ সালের ডিসেম্বর শেষে খেলাপি ঋণের হার ছিল ২০ দশমিক ২ শতাংশ। ২০২৬ সালের জুনে তা বেড়ে দাঁড়িয়েছে ৩৩ দশমিক ২ শতাংশে। ইসলামি ব্যাংকগুলোয় খেলাপি ঋণের হার ৫৮ দশমিক ৯ শতাংশ এবং রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোয় ৪৩ দশমিক ২ শতাংশ। অর্থাৎ ব্যাংকিং খাতের বড় একটি অংশ এখন ঋণের অর্থ ফেরত পাওয়ার অনিশ্চয়তার মধ্যে রয়েছে।
আরও উদ্বেগজনক হলো ব্যাংকগুলোর মূলধন পরিস্থিতি। ২০২৫ সালের ডিসেম্বরে ব্যাংকগুলোর সামগ্রিক মূলধন পর্যাপ্ততার হার ঋণাত্মক ২ দশমিক ৬ শতাংশে নেমে যায়, যেখানে নিয়ন্ত্রক ন্যূনতম হার ১০ শতাংশ। প্রভিশন সংরক্ষণের নিয়ম শিথিল করায় ২০২৬ সালের মার্চ পর্যন্ত ব্যাংকগুলোকে প্রায় ১৭ বিলিয়ন ডলার সমপরিমাণ প্রভিশন রাখতে হয়নি। এতে ব্যাংকগুলোর প্রকৃত আর্থিক দুর্বলতা পুরোপুরি দৃশ্যমান হচ্ছে না বলে মনে করছে বিশ্বব্যাংক।
দুর্বল ব্যাংকগুলোকে বাংলাদেশ ব্যাংকের জামানতবিহীন তারল্য সহায়তার পরিমাণও ২০২৬ সালের জুনে ৭৬ হাজার কোটি টাকায় পৌঁছেছে। ছয়টি ইসলামি ব্যাংকের সম্পদের মান পর্যালোচনা শেষ হলেও অন্য ব্যাংকগুলোর ক্ষেত্রে অগ্রগতি ধীর। বিশ্বব্যাংকের মতে, দুর্বল ব্যাংককে বারবার ছাড় ও তারল্য সহায়তা দিলে প্রকৃত লোকসান শনাক্ত এবং প্রয়োজনীয় সমাধানের প্রক্রিয়া পিছিয়ে যেতে পারে। এতে ব্যাংক খাতের ওপর আস্থা পুনর্গঠন আরও কঠিন হয়ে পড়ে।
বেসরকারি খাতে ঋণের পরিস্থিতিও অর্থনীতির দুর্বলতার আরেকটি বড় সংকেত। জুনে ব্যক্তি ও বেসরকারি প্রতিষ্ঠানের ঋণ প্রবৃদ্ধি মাত্র ৪ দশমিক ৫ শতাংশে নেমে এসেছে, যা ৩৩ বছরের মধ্যে সর্বনিম্ন। বিপরীতে সরকারি খাতে ঋণ প্রবৃদ্ধি হয়েছে ৩০ দশমিক ৪ শতাংশ। অর্থাৎ ব্যাংকিং খাত থেকে সরকারের ঋণ নেওয়া বাড়লেও বেসরকারি খাত পর্যাপ্ত ঋণ পাচ্ছে না। এতে বিনিয়োগ, ব্যবসা সম্প্রসারণ এবং কর্মসংস্থান তৈরির সুযোগ সীমিত হয়ে পড়ছে।
সরকারের অর্থায়নের ক্ষেত্রেও ব্যাংকের ওপর নির্ভরতা বেড়েছে। ২০২৫-২৬ অর্থবছরের প্রথম ১১ মাসে সরকারের মোট অর্থায়নের ৮১ দশমিক ৫ শতাংশ এসেছে ব্যাংক খাত থেকে। আগের অর্থবছরে এই হার ছিল ৩৪ দশমিক ৮ শতাংশ। সরকার বেশি ব্যাংকঋণ নিলে বেসরকারি খাতের জন্য ঋণের সুযোগ কমে যাওয়ার আশঙ্কা থাকে। একই সঙ্গে ঋণের সুদ দীর্ঘ সময় উঁচু থাকতে পারে, যার প্রভাব পড়ে বিনিয়োগ ও কর্মসংস্থানে।
অর্থনীতির আরেকটি স্বস্তির জায়গা অবশ্যই প্রবাসী আয়। ২০২৫-২৬ অর্থবছরে প্রবাসী আয় ১৭ দশমিক ৩ শতাংশ বেড়ে রেকর্ড ৩৫ দশমিক ৬ বিলিয়ন ডলারে পৌঁছেছে। এটি বৈদেশিক মুদ্রার রিজার্ভ ও সামগ্রিক বহিঃখাতের জন্য গুরুত্বপূর্ণ সহায়তা দিয়েছে। কিন্তু রপ্তানি ও বিদেশি বিনিয়োগে দুর্বলতা এই স্বস্তিকে সীমিত করে রেখেছে। গত অর্থবছরে পণ্য রপ্তানি শূন্য দশমিক ২ শতাংশ কমেছে, অন্যদিকে আমদানি ১০ দশমিক ৫ শতাংশ বেড়ে ৭১ দশমিক ১ বিলিয়ন ডলারে দাঁড়িয়েছে। পেট্রোলিয়াম পণ্যের আমদানি ব্যয় বেড়েছে ১০৭ শতাংশ।
যুক্তরাষ্ট্রের পোশাকবাজারেও বাংলাদেশের প্রতিযোগিতামূলক চাপ বেড়েছে। ২০২৬ সালের প্রথম ছয় মাসে যুক্তরাষ্ট্রের মোট পোশাক আমদানি ৭ দশমিক ১ শতাংশ কমলেও বাংলাদেশ থেকে আমদানি কমেছে ৫ দশমিক ৩ শতাংশ। একই সময়ে ভিয়েতনাম, ইন্দোনেশিয়া ও কম্বোডিয়া থেকে যুক্তরাষ্ট্রের পোশাক আমদানি বেড়েছে। এর অর্থ হলো বাংলাদেশের প্রধান রপ্তানি খাতকে শুধু বৈশ্বিক চাহিদার দুর্বলতার সঙ্গে লড়াই করতে হচ্ছে না, একই সঙ্গে প্রতিযোগী দেশগুলোর সঙ্গেও আরও কঠিন প্রতিযোগিতায় নামতে হচ্ছে।
বিদেশি বিনিয়োগের চিত্রও আশাব্যঞ্জক নয়। নিট প্রত্যক্ষ বিদেশি বিনিয়োগ ১৫ শতাংশ কমে প্রায় ১ দশমিক ৫ বিলিয়ন ডলারে নেমেছে, যা জিডিপির মাত্র শূন্য দশমিক ৩ শতাংশ। নতুন ইকুইটি বিনিয়োগ কমেছে ৭০ দশমিক ৩ শতাংশ। বিনিয়োগকারীরা নতুন অর্থ ঢালার ক্ষেত্রে আস্থাহীন হলে অর্থনীতিতে দীর্ঘমেয়াদি উৎপাদন, প্রযুক্তি ও কর্মসংস্থানের সুযোগও সীমিত হয়।
সরকারের রাজস্ব পরিস্থিতিও বড় চ্যালেঞ্জ। ২০২৫-২৬ অর্থবছরে জাতীয় রাজস্ব বোর্ড লক্ষ্যমাত্রার ৮২ দশমিক ৬ শতাংশ কর আদায় করতে পেরেছে। মোট রাজস্ব জিডিপির ৮ শতাংশ থেকে বেড়ে ৮ দশমিক ৩ শতাংশ হলেও কর-রাজস্ব প্রায় ৭ শতাংশ। সীমিত করভিত্তি, কর ফাঁকি, দুর্বল প্রশাসন এবং অতিরিক্ত করছাড় রাজস্ব বাড়ানোর পথে বড় বাধা। অন্যদিকে সরকারের চলতি ব্যয় বেড়েছে, কিন্তু মূলধনি ব্যয় কমেছে। ফলে উন্নয়নমূলক বিনিয়োগের জায়গায় সরকারের নিয়মিত ব্যয়ের চাপ বাড়ছে।
এই পরিস্থিতিতে সামনে আরও কঠিন সময়ের ইঙ্গিতও দিয়েছে বিশ্বব্যাংক। সংস্থাটির পূর্বাভাস অনুযায়ী, ২০২৬-২৭ অর্থবছরেও বাংলাদেশের প্রবৃদ্ধি ৩ দশমিক ৪ শতাংশে থাকতে পারে। ২০২৭-২৮ অর্থবছরে তা সামান্য বেড়ে ৩ দশমিক ৯ শতাংশ হতে পারে। অথচ গত ১০ বছরের গড় প্রবৃদ্ধি ছিল ৫ দশমিক ৬ শতাংশ। অর্থাৎ দ্রুত প্রবৃদ্ধির পথে ফিরে যেতে হলে শুধু সাময়িক অর্থনৈতিক ব্যবস্থা নয়, কাঠামোগত সংস্কার প্রয়োজন।
বিশ্বব্যাংক মূলত তিনটি জায়গায় সংস্কারের ওপর জোর দিয়েছে—ব্যাংক খাত, জ্বালানি এবং রাজস্ব। ব্যাংকগুলোর সম্পদের মান পর্যালোচনা দ্রুত শেষ করে কোন ব্যাংক টিকে থাকতে পারবে এবং কোন ব্যাংককে পুনর্গঠন বা অন্য ব্যবস্থা নিতে হবে, তা নির্ধারণের পরামর্শ দেওয়া হয়েছে। ব্যাংকের মালিক ও বিনিয়োগকারীদের লোকসানের দায় বহনের বিষয়টিও গুরুত্ব পেয়েছে।
জ্বালানি খাতে দেশীয় গ্যাস উৎপাদন বাড়ানো, এলএনজি অবকাঠামো উন্নত করা, বিদ্যুতের সঞ্চালন ও বিতরণব্যবস্থা শক্তিশালী করা এবং নবায়নযোগ্য জ্বালানিতে বিনিয়োগ বাড়ানোর কথা বলা হয়েছে। একই সঙ্গে বিদ্যুৎ কেনা ও বড় প্রকল্প গ্রহণে স্বচ্ছ এবং প্রতিযোগিতামূলক দরপত্র নিশ্চিত করার ওপর জোর দেওয়া হয়েছে।
রাজস্ব ব্যবস্থায় করনীতি ও কর প্রশাসনকে আলাদা করা, সরকারি বিভিন্ন সংস্থার তথ্য সমন্বয়ের মাধ্যমে কর ফাঁকি শনাক্ত করা এবং অকার্যকর করছাড় ধীরে ধীরে কমানোর পরামর্শ দিয়েছে বিশ্বব্যাংক। একই সঙ্গে সামাজিক সুরক্ষা ও ভর্তুকির অর্থ আরও কার্যকরভাবে দরিদ্র মানুষের কাছে পৌঁছে দেওয়ার প্রয়োজনীয়তার কথাও বলা হয়েছে। কারণ বর্তমানে সামাজিক সুরক্ষা, বিদ্যুৎ-জ্বালানি ও সার-সহায়তায় বিপুল অর্থ ব্যয় হলেও তার উল্লেখযোগ্য অংশ দরিদ্র মানুষের কাছে পৌঁছায় না; বরং অনেক সচ্ছল পরিবারও এসব সুবিধা পেয়ে থাকে।
বাংলাদেশের সামনে তাই চ্যালেঞ্জটি শুধু প্রবৃদ্ধি বাড়ানোর নয়। একই সঙ্গে ব্যাংকিং খাতে আস্থা ফিরিয়ে আনা, বিনিয়োগের পরিবেশ উন্নত করা, শিল্পের জন্য নিরবচ্ছিন্ন জ্বালানি নিশ্চিত করা, কর্মসংস্থান বাড়ানো, মূল্যস্ফীতি নিয়ন্ত্রণ এবং দরিদ্র মানুষের জন্য কার্যকর সামাজিক সুরক্ষা তৈরি করতে হবে। অর্থনীতির একটি সূচক উন্নত করলেই এই সংকটের সমাধান হবে না; কারণ সমস্যাগুলো পরস্পরের সঙ্গে গভীরভাবে যুক্ত।
প্রবাসী আয় এখনো শক্তির একটি বড় উৎস, বৈদেশিক মুদ্রাবাজার তুলনামূলক স্থিতিশীল এবং রপ্তানি খাতের দীর্ঘ অভিজ্ঞতা বাংলাদেশের বড় সম্পদ। কিন্তু এসব শক্তিকে কাজে লাগাতে হলে অর্থনীতির ভেতরের দুর্বলতাগুলো মোকাবিলা করতে হবে। বিশেষ করে ব্যাংক খাতে দীর্ঘদিনের অনিয়ম, বিনিয়োগের স্থবিরতা, জ্বালানি সংকট এবং রাজস্ব ঘাটতি যদি অব্যাহত থাকে, তাহলে প্রবৃদ্ধি পুনরুদ্ধার আরও কঠিন হবে।
সবচেয়ে বড় প্রশ্ন, অর্থনীতির এই চাপ কত দ্রুত সাধারণ মানুষের জীবনে স্বস্তি ফিরিয়ে আনতে পারবে। কারণ প্রবৃদ্ধির হার ৩ দশমিক ৪ শতাংশ না ৩ দশমিক ৯ শতাংশ—এই সংখ্যা সাধারণ মানুষের কাছে তখনই অর্থবহ হবে, যখন তা নতুন চাকরি, স্থিতিশীল আয়, কম মূল্যস্ফীতি এবং নিরাপদ জীবনযাত্রায় রূপ নেবে। বিশ্বব্যাংকের পূর্বাভাস বলছে, আগামী দুই বছরেও সেই স্বস্তি সহজে আসছে না। বরং সংস্কার দ্রুত ও কার্যকরভাবে বাস্তবায়ন না হলে প্রবৃদ্ধির ধীরগতি, দারিদ্র্য বৃদ্ধি এবং ব্যাংক খাতের দুর্বলতা একে অন্যকে আরও শক্তিশালী করতে পারে।
বাংলাদেশের অর্থনীতির সামনে তাই এখন সবচেয়ে জরুরি বিষয় হলো আস্থা পুনর্গঠন। বিনিয়োগকারীর আস্থা, ব্যাংকের ওপর আমানতকারীর আস্থা, ব্যবসার পরিবেশের ওপর উদ্যোক্তার আস্থা এবং অর্থনীতির ভবিষ্যৎ নিয়ে সাধারণ মানুষের আস্থা—এই চার জায়গায় ইতিবাচক পরিবর্তন ছাড়া টেকসই প্রবৃদ্ধি সম্ভব নয়। বিশ্বব্যাংকের প্রতিবেদন সেই সংকেতই দিচ্ছে: অর্থনীতিকে শুধু বড় করলেই হবে না, তাকে আরও উৎপাদনশীল, অন্তর্ভুক্তিমূলক ও দরিদ্রবান্ধব করতে হবে। আর সেই পরিবর্তন যত দেরি হবে, এর সামাজিক মূল্য ততই বাড়তে পারে।
আপনার মতামত জানানঃ