
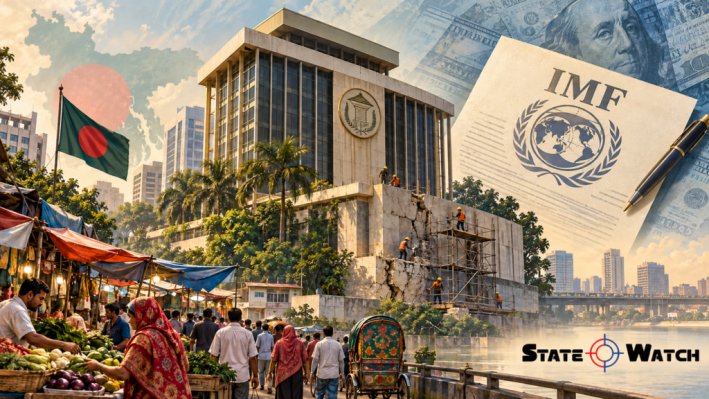
সংকটে ঋণ নেওয়া কোনো রাষ্ট্রের জন্য অস্বাভাবিক নয়। অস্বাভাবিক হয়ে ওঠে তখনই, যখন নতুন অর্থের প্রয়োজন বারবার ফিরে আসে, অথচ যে দুর্বলতা সেই প্রয়োজন তৈরি করে তা বদলায় না। বাংলাদেশ আবার আন্তর্জাতিক মুদ্রা তহবিলের সঙ্গে অর্থায়ন নিয়ে আলোচনা করছে—এই খবর তাই কেবল ডলারের জোগান বাড়ানোর বিষয় নয়। এটি অর্থনৈতিক ব্যবস্থাপনার বিশ্বাসযোগ্যতা, সংস্কারের রাজনৈতিক সাহস এবং সংকটের খরচ বণ্টনেরও পরীক্ষা।
১৬ অক্টোবর প্রকাশিত দ্য প্রিন্টের প্রতিবেদনে নতুন করে প্রায় ৪৫০ কোটি ডলারের ঋণ প্যাকেজ নিয়ে আলোচনার কথা বলা হয়েছে। তবে একই প্রতিবেদনে প্রধানমন্ত্রীর অর্থনৈতিক উপদেষ্টার বক্তব্য অনুযায়ী, ঋণের অঙ্ক ও কিস্তির বিবরণ আলোচনা এবং আইএমএফ বোর্ডের পর্যালোচনার মাধ্যমে নির্ধারিত হবে। ফলে প্রস্তাবিত অর্থকে অনুমোদিত বা ইতিমধ্যে পাওয়া অর্থ হিসেবে দেখানো যাবে না। এই বিশ্লেষণের সূচনা ঋণ নিয়ে আলোচনার খবর থেকে; এর সব সম্ভাব্য শর্ত চূড়ান্ত হয়েছে—এমন দাবি থেকে নয়।
এই সতর্কতা জরুরি, কারণ ঋণসংক্রান্ত রাজনৈতিক ভাষ্য প্রায়ই দুটি বিপরীত অতিসরলীকরণে আটকে যায়। একদিকে ঋণের প্রতিশ্রুতিকেই অর্থনীতি উদ্ধারের প্রমাণ বলা হয়। অন্যদিকে বিদেশি ঋণ নেওয়াকেই ব্যর্থতা বা আত্মসমর্পণের সমার্থক বানানো হয়। বাস্তবে মূল্যায়নের প্রশ্ন হলো, অর্থায়নের প্রয়োজন কেন তৈরি হয়েছে, কী শর্তে তা আসবে এবং পাওয়া সুযোগ কী কাজে লাগবে।
বাংলাদেশের সঙ্গে আইএমএফের সাম্প্রতিক সম্পর্কের ইতিহাসেও এই প্রশ্ন আছে। প্রতিষ্ঠানটির আনুষ্ঠানিক তথ্য অনুযায়ী, ২০২৩ সালের ৩০ জানুয়ারি ইসিএফ ও ইএফএফের আওতায় প্রায় ৩৩০ কোটি ডলার এবং আরএসএফের আওতায় প্রায় ১৪০ কোটি ডলারের কর্মসূচি অনুমোদিত হয়। ২০২৫ সালের জুনে সহায়তা বাড়িয়ে ইসিএফ ও ইএফএফের মোট পরিমাণ প্রায় ৪১০ কোটি ডলার করা হয়; আরএসএফের প্রায় ১৪০ কোটি ডলার ছিল পাশাপাশি। এগুলো অনুমোদিত কর্মসূচির অঙ্ক; সব অর্থ একসঙ্গে ছাড় হওয়ার হিসাব নয়।
পুরোনো অর্থায়নের উপস্থিতি সত্ত্বেও নতুন আলোচনার প্রয়োজন উঠলে জিজ্ঞাসা আসবেই: আগের সুযোগ কতটা কাজে লেগেছে? তবে সেই প্রশ্নের উত্তর কেবল মোট ঋণের অঙ্ক দিয়ে দেওয়া যায় না। আন্তর্জাতিক বাজারে জ্বালানির দাম, বৈদেশিক অর্থায়নের পরিবেশ ও রপ্তানির চাহিদার মতো বিষয় বাংলাদেশের নিয়ন্ত্রণের বাইরে। আবার ব্যাংক তদারকি, কর আদায়, সরকারি ব্যয়ের অগ্রাধিকার ও তথ্যের স্বচ্ছতা মূলত দেশের নীতিনির্ধারণের বিষয়। বাইরের ধাক্কা এবং ভেতরের দুর্বলতাকে আলাদা করেই দায় নির্ধারণ করতে হবে।
ঋণ যে সময় দেয়, সেই সময়ে কী বদলায়?
বৈদেশিক মুদ্রার ঘাটতির সঙ্গে সরকারের টাকার ঘাটতি এক বিষয় নয়। দেশে টাকা থাকলেও আন্তর্জাতিক লেনদেনের জন্য প্রয়োজনীয় ডলার পাওয়া কঠিন হতে পারে। আইএমএফের অর্থায়ন বৈদেশিক লেনদেনের চাপ কমাতে ও আস্থা ফিরিয়ে আনতে সহায়তা করতে পারে। কর্মসূচির ধরন অনুযায়ী অর্থের ব্যবহার ও প্রভাব আলাদা হয়; পুরো অর্থকে সরাসরি বাজারে নিত্যপণ্যের দাম কমানোর তহবিল হিসেবে বোঝা ভুল।
এ ধরনের সহায়তা অর্থনীতিকে হঠাৎ ও বিশৃঙ্খল সংকোচন থেকে রক্ষার সুযোগও দিতে পারে। প্রয়োজনীয় আমদানি বাধাগ্রস্ত হলে কারখানায় উৎপাদন, পরিবহন ও কর্মসংস্থানে চাপ পড়ে। সেই পরিস্থিতিতে পরিকল্পিত সমন্বয় করার সময় পাওয়া গুরুত্বপূর্ণ। কিন্তু সময় পাওয়া আর সমস্যার সমাধান হওয়া একই ব্যাপার নয়। ঋণ নিজে কর প্রশাসনের দক্ষতা বাড়ায় না, প্রভাবশালী ঋণখেলাপিকে জবাবদিহির আওতায় আনে না কিংবা জ্বালানির ব্যয়বহুল চুক্তি সংশোধন করে না।
সংস্কারের প্রশ্নগুলো নতুনও নয়। ২০২৬ সালের জানুয়ারিতে প্রকাশিত আইএমএফের মূল্যায়নে দুর্বল রাজস্ব সংগ্রহ, ব্যাংক খাতের ঝুঁকি, উচ্চ মূল্যস্ফীতি ও বিনিময় হার সংস্কারের অসম্পূর্ণ বাস্তবায়নের কথা ছিল। করব্যবস্থা সহজ করা, ব্যাংকের সম্পদের মান যাচাই, দুর্বল ব্যাংকের পুনর্গঠন এবং সামাজিক সুরক্ষা শক্তিশালী করার সুপারিশও ছিল। জানুয়ারির মূল্যায়নকে অক্টোবরের হালনাগাদ পরিসংখ্যান বলা যাবে না; তবে সমস্যার ধারাবাহিকতা বোঝার ক্ষেত্রে এটি গুরুত্বপূর্ণ পটভূমি।
ব্যাংক খাতে সংস্কারের সবচেয়ে কঠিন অংশ ক্ষতির প্রকৃত পরিমাণ স্বীকার করা। কত ঋণ আদায়যোগ্য, কোন ব্যাংকের মূলধন ঘাটতি কত, মালিক ও ব্যবস্থাপনার দায় কী—এসব প্রকাশ না করলে পুনর্গঠনের পরিকল্পনা বিশ্বাসযোগ্য হয় না। তবে খেলাপি ঋণের হার বাড়লেই সব বৃদ্ধি নতুন অনিয়মের ফল—এমন সিদ্ধান্তও ঠিক নয়। কঠোর শ্রেণীকরণ ও গোপন ক্ষতি শনাক্ত হওয়ার কারণে প্রকাশিত হার বাড়তে পারে। তাই পুরোনো ক্ষতির স্বীকৃতি ও নতুন খারাপ ঋণের প্রবাহ আলাদা করে দেখতে হবে।
সরকারি অর্থ দিয়ে কোনো ব্যাংককে সহায়তা করা কখনো আমানতকারী ও পুরো আর্থিক ব্যবস্থাকে সুরক্ষার জন্য প্রয়োজন হতে পারে। কিন্তু সহায়তার সঙ্গে মালিকানার জবাবদিহি, ব্যবস্থাপনায় পরিবর্তন, আদায় পরিকল্পনা ও স্বাধীন তদারকি না থাকলে তা ক্ষতি সামাজিকীকরণের ব্যবস্থায় পরিণত হওয়ার ঝুঁকি রাখে। ব্যাংক বাঁচানোর নামে অনিয়মের সুবিধাভোগীদের অক্ষত রাখা হলে ভবিষ্যতেও একই আচরণের প্রণোদনা তৈরি হয়।
সংস্কারের খরচ কার ঘাড়ে?
রাজস্ব বাড়ানো প্রয়োজন, কারণ শিক্ষা, স্বাস্থ্য, অবকাঠামো ও সামাজিক সুরক্ষার জন্য স্থায়ী আয়ের উৎস দরকার। কিন্তু একই পরিমাণ রাজস্ব বিভিন্ন পথে আদায় করা যায়, আর প্রতিটি পথের সামাজিক প্রভাব এক নয়। করফাঁকি কমানো, অযৌক্তিক ছাড় পর্যালোচনা ও উচ্চ আয়ের প্রকৃত করদাতাদের আওতায় আনার পরিবর্তে সহজে আদায়যোগ্য পরোক্ষ করের ওপর অতিরিক্ত নির্ভর করলে সীমিত আয়ের মানুষের চাপ বাড়তে পারে।
সুতরাং রাজস্ব সংস্কারের সাফল্য শুধু আদায়ের বৃদ্ধিতে মাপা যথেষ্ট নয়। আদায়ের প্রশাসনিক খরচ কমল কি না, নিয়ম বোঝা সহজ হলো কি না, ছোট ব্যবসা হয়রানি থেকে রক্ষা পেল কি না এবং সক্ষম করদাতারা যথাযথ অংশ দিলেন কি না—এসবও দেখতে হবে। বৈধ ব্যবসার ওপর চাপ বাড়িয়ে প্রভাবশালীর সুবিধা বহাল রাখলে রাজস্ব বাড়লেও ন্যায্যতা ও আস্থার সংকট কাটবে না।
জ্বালানির ক্ষেত্রেও একই প্রশ্ন প্রযোজ্য। ভর্তুকির কতটা নিম্ন আয়ের পরিবারকে সুরক্ষা দেয়, কতটা উৎপাদন সচল রাখে এবং কতটা অদক্ষতা বা ব্যয়বহুল ব্যবস্থার ক্ষতি ঢাকে—এই হিসাব আলাদা করা দরকার। দাম বাড়িয়ে রাজস্বের চাপ কিছুটা কমানো সম্ভব হলেও অপচয়, ক্রয়ব্যবস্থার দুর্বলতা ও সরবরাহের অনিশ্চয়তা বহাল থাকলে অর্থনীতির উৎপাদনক্ষমতা বাড়বে না।
সব ভর্তুকি অপরিবর্তিত রাখাও সমাধান নয়। বরং প্রয়োজন ধাপে পরিবর্তন, জীবনধারণের ন্যূনতম চাহিদার সুরক্ষা, যোগ্য পরিবারকে সহায়তা এবং সরকারি ব্যয়ের প্রকাশ্য হিসাব। সহায়তা সময়মতো না পৌঁছালে ভবিষ্যতের প্রতিশ্রুতি বর্তমানের বাড়তি বিল মেটাতে পারে না। নতুন ঋণের চূড়ান্ত শর্ত প্রকাশিত হওয়ার আগে কোনো নির্দিষ্ট মূল্যবৃদ্ধিকে অবধারিত বলে প্রচার করাও দায়িত্বশীল হবে না।
সংকট মোকাবিলার নীতির মধ্যে পারস্পরিক টানাপোড়েনও থাকে। মূল্যস্ফীতি কমাতে ঋণের চাহিদা নিয়ন্ত্রণ প্রয়োজন হতে পারে; আবার উচ্চ ঋণব্যয় নতুন বিনিয়োগকে নিরুৎসাহিত করতে পারে। বিনিময় হারে সমন্বয় বৈদেশিক বাজারে ভারসাম্য আনতে সাহায্য করতে পারে, কিন্তু আমদানিনির্ভর উৎপাদনের খরচ বাড়াতে পারে। তাই একেকটি পদক্ষেপকে বিচ্ছিন্ন সাফল্য হিসেবে দেখালে চলবে না। কর্মসংস্থান, উৎপাদন ও মূল্যস্ফীতির ওপর সম্মিলিত প্রভাব বিচার করতে হবে।
আন্তর্জাতিক প্রতিষ্ঠানের সঙ্গে চুক্তি সরকারের জন্য কঠিন সংস্কারে এগোনোর সুযোগ তৈরি করতে পারে। আবার সেই চুক্তিকে ব্যবহার করে অজনপ্রিয় সিদ্ধান্তের দায় বিদেশি প্রতিষ্ঠানের ওপর চাপানোও সম্ভব। দেশের সরকারকে তাই নিজের নীতির যুক্তি ব্যাখ্যা করতে হবে: কোন বিকল্প বিবেচিত হয়েছে, কোন সিদ্ধান্তের খরচ কত, এবং কম আয়ের মানুষকে কীভাবে সুরক্ষা দেওয়া হবে। ঋণদাতার সন্তুষ্টি নাগরিকের কাছে জবাবদিহির বিকল্প হতে পারে না।
সংস্কার এগোচ্ছে কি না বোঝার জন্য নিয়মিত কয়েকটি ফল প্রকাশ জরুরি। ব্যাংকের ক্ষতির স্বীকৃতি ও মূলধন পরিস্থিতি, নতুন খেলাপি ঋণের প্রবাহ, আদায়ের অগ্রগতি, করব্যবস্থার আওতা, জ্বালানি ব্যয়ের স্বচ্ছতা এবং সামাজিক সহায়তা পৌঁছানোর তথ্য নাগরিকের সামনে থাকতে হবে। আমানতকারী টাকা তুলতে পারছেন কি না, ব্যবসা প্রয়োজনীয় উপকরণ পাচ্ছে কি না এবং পরিবারের ক্রয়ক্ষমতা ফিরছে কি না—এসব বাস্তব ফলও সমান গুরুত্বপূর্ণ।
বিদেশি ঋণ শেষ পর্যন্ত পরিশোধের দায় তৈরি করে। তাই বৈদেশিক মুদ্রা আয়ের সক্ষমতা না বাড়িয়ে অর্থায়নের ওপর নির্ভরতা দীর্ঘ হলে চাপ ফিরে আসতে পারে। রপ্তানি বৈচিত্র্য, নির্ভরযোগ্য জ্বালানি, উৎপাদনশীল বিনিয়োগ ও দক্ষতা বৃদ্ধির মধ্যে সেই সক্ষমতা তৈরির পথ আছে। কেবল জরুরি ঘাটতি মেটানোতে মনোযোগ আটকে থাকলে আগামী সংকটের প্রস্তুতি অসম্পূর্ণ থেকে যায়।
বাংলাদেশ সংকট সামলাচ্ছে, নাকি সংস্কার পিছিয়ে দিচ্ছে—এই প্রশ্নের উত্তর নতুন ঋণের ঘোষণায় পাওয়া যাবে না। উত্তর মিলবে ঋণে পাওয়া সময় ব্যবহারের মধ্যে। সেই সময়ে অনিয়মের সুবিধাভোগীদের দায় নির্ধারিত হলে, প্রতিষ্ঠান শক্তিশালী হলে এবং দুর্বল মানুষের সুরক্ষা নিশ্চিত হলে অর্থায়ন পুনরুদ্ধারের সেতু হতে পারে। আর কাঠামোগত দুর্বলতা অক্ষত রেখে নাগরিকের ওপর বাড়তি খরচ চাপানো হলে আজকের স্বস্তিই আগামী দিনের দায় বাড়াবে।
আপনার মতামত জানানঃ