
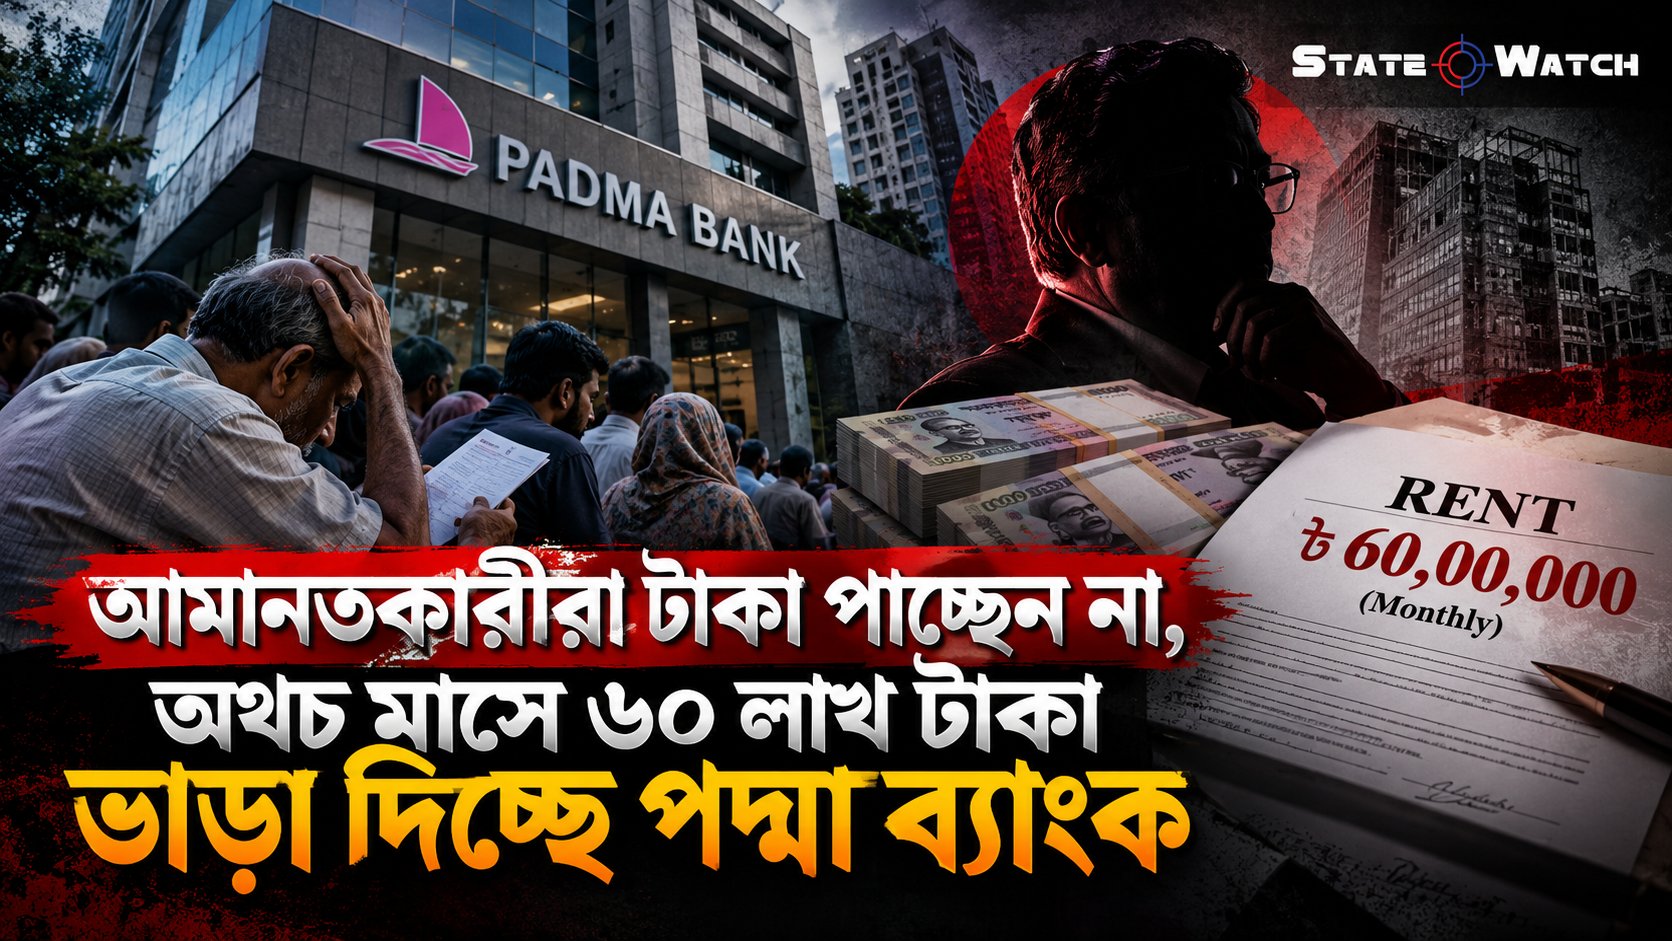
 বাংলাদেশের ব্যাংক খাতের সংকট যখন সাধারণ মানুষের সঞ্চয়, আর্থিক নিরাপত্তা ও প্রাতিষ্ঠানিক সুশাসন নিয়ে নতুন করে প্রশ্ন তুলছে, তখন পদ্মা ব্যাংকের পরিস্থিতি সামনে এনেছে আরও উদ্বেগজনক এক চিত্র। একদিকে মেয়াদ শেষ হওয়ার পরও আমানতকারীরা নিজেদের জমানো টাকা ফেরত পাচ্ছেন না, অন্যদিকে ব্যাংকটির সাবেক চেয়ারম্যান চৌধুরী নাফিজ সরাফাতের স্বার্থসংশ্লিষ্ট প্রতিষ্ঠানের সঙ্গে সম্পর্কিত একটি ভবন ভাড়া বাবদ প্রতি মাসে ৬০ লাখ টাকা পরিশোধ করা হচ্ছে বলে দ্য বিজনেস স্ট্যান্ডার্ডের এক প্রতিবেদনে উঠে এসেছে। ব্যাংকের আর্থিক দুরবস্থা, বিপুল খেলাপি ঋণ, মূলধন ঘাটতি, নেতৃত্বের সংকট এবং অর্থপাচারের অভিযোগ—সব মিলিয়ে পদ্মা ব্যাংক এখন শুধু একটি আর্থিক প্রতিষ্ঠানের বিপর্যয়ের গল্প নয়; এটি ব্যাংক পরিচালনায় জবাবদিহি, নিয়ন্ত্রক সংস্থার ভূমিকা এবং আমানতকারীদের অধিকার নিয়ে বড় প্রশ্নেরও প্রতিচ্ছবি।
একজন সাধারণ আমানতকারীর কাছে ব্যাংক মানে নিরাপত্তার জায়গা। মাসের পর মাস পরিশ্রম করে জমানো অর্থ, অবসরজীবনের সঞ্চয় কিংবা সন্তানের ভবিষ্যতের জন্য রাখা টাকা ব্যাংকে জমা রাখার পেছনে থাকে একটি মৌলিক বিশ্বাস—প্রয়োজনে সেই অর্থ ফেরত পাওয়া যাবে। কিন্তু এই বিশ্বাস যখন ভেঙে পড়ে, তখন ক্ষতিটা কেবল আর্থিক থাকে না; মানুষের দৈনন্দিন জীবন, পারিবারিক পরিকল্পনা ও ভবিষ্যৎ নিরাপত্তাও অনিশ্চয়তার মুখে পড়ে।
দ্য বিজনেস স্ট্যান্ডার্ডের ২৫ অক্টোবর ২০২৬-এর প্রতিবেদনে জামাল হোসেন নামের এক অফিস সহকারীর অভিজ্ঞতা তুলে ধরা হয়েছে। প্রতিবেদনের ভাষ্য অনুযায়ী, ২০২৫ সালের জানুয়ারিতে পদ্মা ব্যাংকের ধানমন্ডি শাখায় তাঁর মেয়াদী সঞ্চয়ী স্কিমের মেয়াদ শেষ হওয়ার পর তিনি দুই লাখ টাকা তুলতে গিয়ে ব্যর্থ হন। এক বছরের বেশি সময় পার হলেও তিনি সেই অর্থ ফেরত পাননি বলে প্রতিবেদনে উল্লেখ করা হয়েছে। জামালের মতো আরও বহু আমানতকারী অর্থ উত্তোলন করতে না পারায় সংকটে পড়েছেন। প্রতিবেদন অনুযায়ী, ২০২৫ সালের শেষ নাগাদ ব্যাংকটিতে ব্যক্তি পর্যায়ের আমানতকারীদের তিন হাজার কোটি টাকার বেশি অর্থ আটকে ছিল।
এই পরিস্থিতি ব্যাংকটির তারল্য সংকটের গভীরতা বোঝায়। কোনো ব্যাংকের আর্থিক সক্ষমতা শুধু তার হিসাবের খাতায় থাকা সম্পদ দিয়ে বিচার করা যায় না; আমানতকারীরা যখন প্রয়োজনের সময় নিজেদের টাকা তুলতে পারেন, তখনই ব্যাংকের প্রতি আস্থার বাস্তব প্রতিফলন ঘটে। আমানতকারীদের পাওনা সময়মতো পরিশোধ করতে না পারা একটি প্রতিষ্ঠানের জন্য গুরুতর সতর্কসংকেত। আর সেই সমস্যা দীর্ঘায়িত হলে ক্ষতিগ্রস্ত হন মূলত সাধারণ মানুষ, যাঁদের পক্ষে ব্যাংকের আর্থিক সিদ্ধান্ত, বিনিয়োগ কিংবা ঋণ বিতরণের প্রক্রিয়া নিয়ন্ত্রণ করা সম্ভব নয়।
এই সংকটের বিপরীতে মাসিক ৬০ লাখ টাকার ভাড়া পরিশোধের বিষয়টি বিশেষভাবে আলোচনায় এসেছে। প্রতিবেদনে বলা হয়েছে, গুলশান-২-এর ফাইন্যান্স স্কয়ার ভবনে পদ্মা ব্যাংকের প্রধান কার্যালয়, একটি সাধারণ শাখা এবং একটি ইসলামিক ব্যাংকিং শাখার জন্য প্রায় ২৪ হাজার বর্গফুট জায়গা ভাড়া নেওয়া হয়েছে। প্রতি বর্গফুটের মাসিক ভাড়া ২৫০ টাকা হিসেবে মোট মাসিক ভাড়া দাঁড়ায় ৬০ লাখ টাকা। ভবনটি ডায়নেস্টি হোমস নামের একটি প্রতিষ্ঠানের সঙ্গে সংশ্লিষ্ট, আর পুলিশের অপরাধ তদন্ত বিভাগ—সিআইডির তদন্ত অনুযায়ী, সম্পত্তিটির সঙ্গে নাফিজ সরাফাতের স্ত্রী ও নাবালক ছেলের স্বার্থ জড়িত।
এখানে গুরুত্বপূর্ণ প্রশ্নটি শুধু ভাড়ার অঙ্ক নয়। প্রশ্ন হলো, একটি আর্থিক সংকটে থাকা ব্যাংক কীভাবে এমন একটি সম্পত্তি ভাড়া নেওয়ার সিদ্ধান্ত নিয়েছিল, যার সঙ্গে ব্যাংকের তৎকালীন চেয়ারম্যানের পরিবারের স্বার্থ জড়িত থাকার অভিযোগ রয়েছে? এই সিদ্ধান্ত নেওয়ার সময় সম্ভাব্য স্বার্থের সংঘাত যথাযথভাবে বিবেচনা করা হয়েছিল কি না, ভাড়ার শর্ত কতটা প্রতিযোগিতামূলক ছিল এবং সংশ্লিষ্ট নিয়ন্ত্রক বিধি অনুসরণ করা হয়েছিল কি না—এসব বিষয়ে স্বচ্ছ ব্যাখ্যা প্রয়োজন।
প্রতিবেদন অনুযায়ী, ২০২২ সালে নাফিজ সরাফাত চেয়ারম্যান থাকা অবস্থায় ব্যাংকটি ফাইন্যান্স স্কয়ার ভবনে প্রধান কার্যালয় স্থানান্তর করে। সিআইডির তদন্তে বলা হয়েছে, ব্যাংকটি ডায়নেস্টি হোমসের সঙ্গে তিনটি চুক্তির মাধ্যমে প্রায় ১৪ কোটি সাত লাখ টাকা অগ্রিম পরিশোধ করেছিল। তদন্তকারীদের দাবি, ভবনটির মালিকানা ও নিয়ন্ত্রণের কাঠামোতে নাফিজ সরাফাতের পরিবারের স্বার্থ ছিল। তবে এসব বিষয়কে তদন্তে উত্থাপিত অভিযোগ ও অনুসন্ধানের ফল হিসেবে বিবেচনা করা জরুরি; চূড়ান্ত বিচারিক সিদ্ধান্তের সঙ্গে অভিযোগের অবস্থান এক নয়।
ব্যাংকের বর্তমান ভারপ্রাপ্ত প্রধান নির্বাহী কর্মকর্তা কাজী মো. তালহা প্রতিবেদনে নিশ্চিত করেছেন যে, প্রতিষ্ঠানটি এখনো ডায়নেস্টি হোমসের হিসাবে মাসে ৬০ লাখ টাকা জমা দিচ্ছে। তাঁর ব্যাখ্যা হলো, এই মুহূর্তে প্রধান কার্যালয় অন্যত্র সরিয়ে নেওয়ার সামর্থ্য ব্যাংকের নেই। নতুন ভবনে গেলে অগ্রিম ভাড়া ও সাজসজ্জার জন্য অতিরিক্ত অর্থ প্রয়োজন হবে। পাশাপাশি বর্তমান ভবনে ইতিমধ্যে করা বিনিয়োগের অর্থ হারানোর আশঙ্কাও রয়েছে বলে তিনি জানিয়েছেন।
এই যুক্তির মধ্যে বাস্তব আর্থিক সীমাবদ্ধতার বিষয়টি থাকতে পারে। কিন্তু এর মধ্য দিয়ে আরেকটি প্রশ্নও সামনে আসে: অতীতে কোনো সিদ্ধান্তের কারণে যদি একটি ব্যাংক দীর্ঘমেয়াদি আর্থিক দায়ে আটকে যায়, তবে সেই দায় থেকে বের হওয়ার সবচেয়ে কম ক্ষতিকর পথ কী? বর্তমান অবস্থায় চুক্তি বহাল রাখাই যদি তুলনামূলকভাবে কম ব্যয়বহুল হয়, সেটিও স্বাধীন আর্থিক মূল্যায়নের মাধ্যমে যাচাই করা দরকার। একই সঙ্গে চুক্তির শর্ত পুনর্বিবেচনা, ভাড়া পুনর্নির্ধারণ কিংবা বিকল্প সমাধানের সম্ভাবনাও পরীক্ষা করা উচিত।
পদ্মা ব্যাংকের সংকটের আরেকটি বড় দিক হলো অর্থ বিনিয়োগের ক্ষেত্রে সম্ভাব্য অনিয়মের অভিযোগ। প্রতিবেদনে বলা হয়েছে, বাংলাদেশ ফিক্সড ইনকাম ইনভেস্টমেন্ট স্পেশাল পারপাস ভেহিকলে বিনিয়োগ করা ২১৯ কোটি টাকার বেশি অর্থ উদ্ধার করতে পারছে না ব্যাংকটি। তহবিলটির ব্যবস্থাপনার দায়িত্বে ছিল রেস অ্যাসেট ম্যানেজমেন্ট, যার চেয়ারম্যান ছিলেন নাফিজ সরাফাত। প্রতিবেদন অনুযায়ী, ২০১৫ ও ২০১৬ সালে তিনি পদ্মা ব্যাংকের পর্ষদে থাকার সময় এই বিনিয়োগ করা হয়েছিল।
এ ধরনের বিনিয়োগে ব্যাংকের অর্থ কোথায় যাচ্ছে, কী ধরনের ঝুঁকি রয়েছে এবং বিনিয়োগের সিদ্ধান্ত গ্রহণকারীদের সঙ্গে সংশ্লিষ্ট প্রতিষ্ঠানের কোনো স্বার্থের সম্পর্ক আছে কি না—এসব বিষয় অত্যন্ত গুরুত্বপূর্ণ। ব্যাংকের অর্থ মূলত আমানতকারীদের আস্থা ও দায়বদ্ধতার সঙ্গে যুক্ত। তাই বিনিয়োগের ক্ষেত্রে ঝুঁকি মূল্যায়ন, যথাযথ অনুমোদন, স্বাধীন পর্যালোচনা এবং স্বার্থের সংঘাত প্রতিরোধের ব্যবস্থা কার্যকর থাকা অপরিহার্য।
প্রতিবেদনে আরও বলা হয়েছে, ২০২৫ সালের ২৭ নভেম্বর সিআইডি নাফিজ সরাফাত, তাঁর পরিবারের সদস্য এবং এক সহযোগীর বিরুদ্ধে এক হাজার ৬১৩ কোটি টাকার বেশি অর্থপাচারের অভিযোগে মামলা দায়ের করে। এই মামলার বিষয়টি অভিযোগের পর্যায়ে বিচার করতে হবে; মামলা হওয়া নিজেই অপরাধ প্রমাণের সমতুল্য নয়। তবে অভিযোগের অঙ্ক এবং ব্যাংকের আর্থিক অবস্থার সঙ্গে সংশ্লিষ্টতার প্রশ্ন থাকায় তদন্তের অগ্রগতি, অর্থের গতিপথ এবং সম্ভাব্য দায়ীদের ভূমিকা স্বচ্ছভাবে অনুসন্ধান করা গুরুত্বপূর্ণ।
ব্যাংকটির সামগ্রিক আর্থিক চিত্র আরও উদ্বেগজনক। দ্য বিজনেস স্ট্যান্ডার্ডের প্রতিবেদনে ২০২৫ সালের নিরীক্ষা-সংক্রান্ত তথ্য উদ্ধৃত করে বলা হয়েছে, ব্যাংকটির ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধন সংরক্ষণের অনুপাত ঋণাত্মক ১৮৭ দশমিক ১৪ শতাংশে নেমে আসে, যেখানে নিয়ন্ত্রক মানদণ্ড ১২ দশমিক ৫ শতাংশ। একই হিসাব অনুযায়ী, মূলধন ঘাটতি দাঁড়ায় ছয় হাজার ২২৪ কোটি টাকা। ব্যাংকটির তারল্য ঘাটতি ছিল পাঁচ হাজার ১২২ কোটি টাকা এবং পরিচালন নগদ প্রবাহ ছিল ঋণাত্মক ৭৮৯ কোটি ৭৮ লাখ টাকা।
সবচেয়ে গুরুতর চিত্র দেখা যায় ঋণের গুণগত মানে। প্রতিবেদন অনুযায়ী, ব্যাংকটির বিতরণ করা পাঁচ হাজার ৫৩৪ কোটি টাকার ঋণের ৯৪ দশমিক ৫১ শতাংশ খেলাপি বা মন্দ ঋণে পরিণত হয়েছে। অর্থাৎ ঋণ থেকে নিয়মিত অর্থ ফেরত আসার যে প্রত্যাশা ব্যাংকিং ব্যবস্থার ভিত্তি, সেখানে বড় ধরনের বিপর্যয় ঘটেছে। ঋণ আদায় দুর্বল হলে ব্যাংকের আয় কমে, তারল্য সংকট বাড়ে এবং আমানতকারীদের অর্থ ফেরত দেওয়ার সক্ষমতা আরও দুর্বল হয়।
এই অবস্থায় ব্যাংকটির পুনরুদ্ধারের জন্য কত অর্থ প্রয়োজন, তা নিয়েও অনিশ্চয়তা রয়েছে। প্রতিবেদনে একজন পর্ষদ সদস্যের বক্তব্য উদ্ধৃত করে বলা হয়েছে, ন্যূনতম স্থিতিশীলতা ফেরাতে আট হাজার কোটি টাকার মতো তহবিল প্রয়োজন হতে পারে। ব্যাংকটি এর আগে বিভিন্ন সময়ে কেন্দ্রীয় ব্যাংকের কাছে তারল্য সহায়তা চেয়েছিল বলেও প্রতিবেদনে উল্লেখ করা হয়েছে। তবে সহায়তা দেওয়ার সিদ্ধান্ত কেবল অর্থের পরিমাণের ওপর নির্ভর করতে পারে না। কীভাবে অর্থ ব্যবহার হবে, ভবিষ্যতে অনিয়ম ঠেকানো যাবে কি না, ব্যবস্থাপনা ও পর্ষদে জবাবদিহি প্রতিষ্ঠিত হবে কি না এবং আমানতকারীরা কীভাবে সুরক্ষা পাবেন—এসব প্রশ্নের উত্তরও জরুরি।
এখানে রাষ্ট্রের ভূমিকাও গুরুত্বপূর্ণ। প্রতিবেদন অনুযায়ী, সরকার পদ্মা ব্যাংকের ৬৮ শতাংশ শেয়ারের মালিক। সরকারি মালিকানা থাকলেও ব্যাংকটির ব্যবস্থাপনা ও আর্থিক দুরবস্থা কাটিয়ে ওঠার জন্য কার্যকর নেতৃত্বের প্রয়োজন রয়েছে। প্রতিবেদনে বলা হয়েছে, ২০২৪ সালের জানুয়ারিতে ব্যবস্থাপনা পরিচালক তারেক রিয়াজ খান পদত্যাগ করার পর থেকে ব্যাংকটি স্থায়ী এমডি ছাড়াই চলছে। নেতৃত্বের অনিশ্চয়তা দীর্ঘায়িত হলে গুরুত্বপূর্ণ সিদ্ধান্ত গ্রহণ, পুনরুদ্ধার পরিকল্পনা বাস্তবায়ন এবং কর্মীদের মধ্যে আস্থা বজায় রাখা কঠিন হয়ে পড়ে।
ব্যাংকের কর্মীদের পরিস্থিতিও এই সংকটের মানবিক মাত্রা তুলে ধরে। প্রতিবেদনে একাধিক কর্মীর বক্তব্য উদ্ধৃত করে বলা হয়েছে, তাঁদের হিসাবে বেতন জমা দেখানো হলেও তাঁরা দীর্ঘ সময় ধরে সেই অর্থ পুরোপুরি তুলতে পারছেন না। ভারপ্রাপ্ত সিইওর ব্যাখ্যা অনুযায়ী, ব্যাংকে যখন যতটুকু অর্থ আসে, তা দিয়ে ছোট ছোট অঙ্কে পাওনা মেটানোর চেষ্টা করা হয়। এই বাস্তবতা দেখায়, তারল্য সংকট শুধু আমানতকারীদের নয়, ব্যাংকের কর্মীদের জীবনযাপন ও আর্থিক নিরাপত্তাকেও প্রভাবিত করছে।
তবে পদ্মা ব্যাংকের ভবিষ্যৎ নিয়ে সিদ্ধান্ত নেওয়ার সময় আমানতকারীদের স্বার্থকে সর্বোচ্চ গুরুত্ব দিতে হবে। পুনরুদ্ধারের পরিকল্পনায় সম্পদের মূল্যায়ন, খেলাপি ঋণ আদায়, সম্ভাব্য অনিয়মের তদন্ত, ব্যয় সংকোচন এবং ব্যবস্থাপনায় জবাবদিহি নিশ্চিত করার বিষয়গুলো থাকতে হবে। কোনো ধরনের আর্থিক সহায়তা দেওয়া হলে তা যেন পুরোনো অনিয়মের সঙ্গে যুক্ত ব্যক্তিদের অনুচিত সুবিধা না দেয়, বরং ব্যাংককে স্থিতিশীল করা এবং আমানতকারীদের পাওনা ফেরত দেওয়ার কাজে ব্যবহৃত হয়—তা নিশ্চিত করতে হবে।
একই সঙ্গে নিয়ন্ত্রক সংস্থারও দায়িত্ব রয়েছে। স্বার্থসংশ্লিষ্ট পক্ষের সঙ্গে লেনদেন, বড় অঙ্কের বিনিয়োগ এবং ব্যাংকের আর্থিক ঝুঁকি সম্পর্কে সময়মতো নজরদারি কার্যকর ছিল কি না, তা পর্যালোচনা করা প্রয়োজন। নিয়ম লঙ্ঘনের প্রমাণ পাওয়া গেলে আইন অনুযায়ী ব্যবস্থা নেওয়া এবং ভবিষ্যতে একই ধরনের ঘটনা ঠেকাতে নিয়ন্ত্রণব্যবস্থা শক্তিশালী করা জরুরি।
পদ্মা ব্যাংকের সংকট থেকে একটি মৌলিক শিক্ষা পাওয়া যায়: ব্যাংকের আর্থিক স্থিতিশীলতা কেবল হিসাবের সংখ্যা, মূলধনের অনুপাত কিংবা সম্পদের পরিমাণ দিয়ে নির্ধারিত হয় না। এর ভিত্তি হলো আমানতকারীদের আস্থা, স্বচ্ছ ব্যবস্থাপনা, দায়িত্বশীল ঋণ বিতরণ এবং কার্যকর তদারকি। এসবের কোনো একটি দুর্বল হলে তার প্রভাব পুরো ব্যবস্থার ওপর পড়তে পারে।
যে মানুষ নিজের সঞ্চয় নিরাপদ ভেবে ব্যাংকে টাকা রাখেন, তাঁর কাছে ব্যাংকের আর্থিক পুনর্গঠন একটি বিমূর্ত বিষয় নয়। সেই অর্থ দিয়ে হয়তো সন্তানের পড়াশোনা, চিকিৎসা, বাড়িভাড়া কিংবা অবসরজীবনের খরচ মেটানোর কথা ছিল। তাই পদ্মা ব্যাংকের সংকট সমাধানের প্রতিটি পদক্ষেপে এই মানুষের স্বার্থই অগ্রাধিকার পাওয়া উচিত।
মাসে ৬০ লাখ টাকা ভাড়া, শত শত কোটি টাকার বিনিয়োগ নিয়ে প্রশ্ন, হাজার হাজার কোটি টাকার আর্থিক ঘাটতি এবং আমানতকারীদের টাকা ফেরত না পাওয়ার ঘটনা—সবকিছু মিলিয়ে পদ্মা ব্যাংকের পরিস্থিতি একটি বৃহত্তর জবাবদিহির দাবি জানায়। অভিযোগগুলোর নিরপেক্ষ তদন্ত, আর্থিক তথ্যের স্বচ্ছ প্রকাশ, দায়িত্বশীলদের জবাবদিহি এবং আমানতকারীদের পাওনা ফেরতের বিশ্বাসযোগ্য পরিকল্পনা ছাড়া এই সংকট কাটিয়ে ওঠা কঠিন হবে। ব্যাংকটির ভবিষ্যৎ নির্ধারণের প্রশ্নে শেষ পর্যন্ত সবচেয়ে গুরুত্বপূর্ণ বিষয় একটাই: প্রতিষ্ঠানটিকে বাঁচানোর যেকোনো উদ্যোগে সাধারণ আমানতকারীদের অধিকার যেন আবারও আড়ালে পড়ে না যায়।
আপনার মতামত জানানঃ